El modelo de financiación de las grandes producciones cinematográficas internacionales en España ha recibido un respaldo jurídico trascendental. La Sección Segunda de la Sala de lo Contencioso-Administrativo de la Audiencia Nacional ha dictado este mes de mayo una sentencia que enmienda la estrategia inspectora de la Agencia Tributaria. El tribunal determina que las Agrupaciones de Interés Económico (AIE) estructuradas como coproductores financieros tienen pleno derecho a consolidar las deducciones fiscales por inversiones en territorio nacional, anulando las liquidaciones que pretendían calificar estos vehículos como meras estructuras artificiales de elusión fiscal.
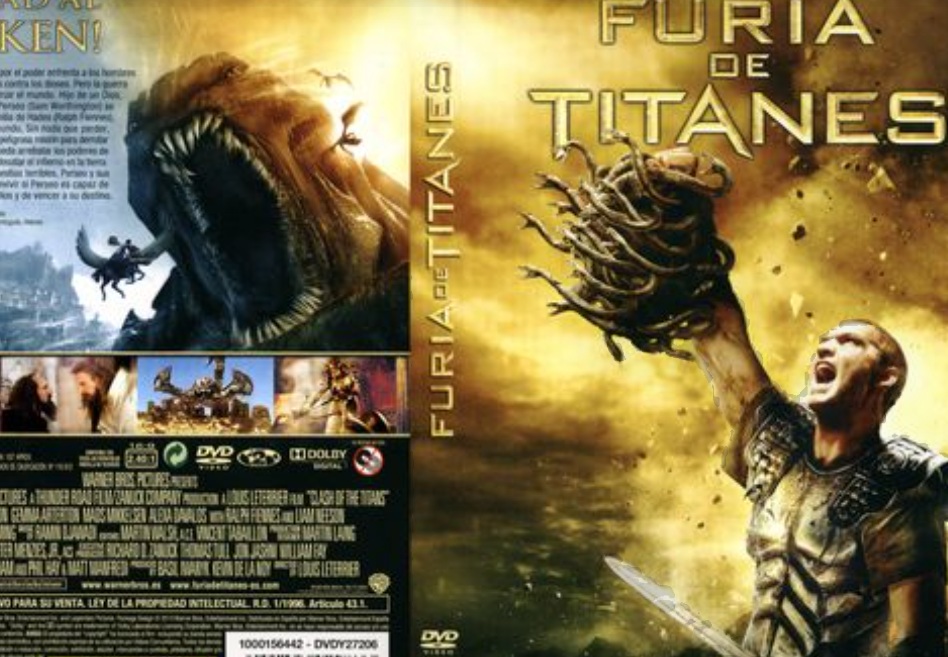
El fallo, cuyo ponente ha sido el magistrado Francisco Pleite Guadamillas, estima el recurso interpuesto por una firma petrolífera en Las Palmas. La compañía demandante ostentaba una participación del 1,39% en la entidad Furia de Titanes II, AIE, un vehículo constituido para canalizar la inversión en la producción del largometraje homónimo de Warner Bros, rodado parcialmente en las Islas Canarias. La resolución judicial anula el acuerdo previo del Tribunal Económico-Administrativo Central (TEAC) y restituye las deducciones correspondientes a los ejercicios 2012 y 2013, que conjuntas alcanzaban los 314.094,13 euros, obligando además al Estado a devolver los intereses de demora abonados por el contribuyente.
El conflicto sobre la soberanía conceptual del derecho tributario
La controversia central del procedimiento ordinario 697/2020 radicaba en la definición del concepto jurídico de «productor cinematográfico». La Abogacía del Estado defendía la existencia de un concepto tributario autónomo, independiente de la legislación sectorial del cine. Según la tesis fiscal, la AIE española carecía de iniciativa real, control operativo y asunción de riesgos comerciales directos, debido a que el contrato de coproducción delegaba las decisiones ejecutivas del día a día en corporaciones estadounidenses filiales de Warner Bros (Cott Productions LLC, Dover Distributions y Gorgon Productions). Hacienda sostenía que la agrupación local se limitaba a prestar un soporte de gestión documental y administrativo durante la filmación en Canarias.
La Audiencia Nacional rechaza esta interpretación basándose en el principio de unidad del ordenamiento jurídico. El tribunal expone que, si bien el Derecho Tributario goza de autonomía para delimitar categorías propias de forma expresa —como ocurre con la figura del empresario a efectos del IVA—, no puede crear conceptos ex novo sin justificación normativa cuando existe una legislación regulatoria sectorial aplicable. En consecuencia, la Sala acude a la Ley de Propiedad Intelectual y a la Ley del Cine para concluir que la figura del productor admite modalidades diversas, incluyendo al coproductor, al productor ejecutivo y al productor financiero.
Validación de la estructura del sector y seguridad jurídica
El análisis judicial valida el clausulado del contrato de coproducción elevado a público en febrero de 2011. La sentencia constata que la filial española asumió la titularidad de los derechos de propiedad intelectual sobre la obra audiovisual para un mercado geográfico determinado y contabilizó el activo como inmovilizado intangible. La Sala subraya que el hecho de que una multinacional ostente una posición mayoritaria y reserve los derechos de montaje finales no desvirtúa la condición de productor de la entidad local, la cual gestionó las pólizas de riesgo de la producción en suelo español, designó actores secundarios y contrató a los equipos técnicos fijos a través de la productora local Sur-Film Production & Services.
El tribunal fundamenta su decisión en la necesidad de coordinación entre los diferentes órganos de la Administración General del Estado. El fallo recuerda que el Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA) había inscrito formalmente a la AIE en el Registro de Empresas Cinematográficas y que la Consejería de Cultura del Gobierno de Canarias emitió el certificado oficial de obra audiovisual canaria.
La Audiencia Nacional dictamina que la Inspección Tributaria no puede emitir un criterio dispar al de los organismos sectoriales competentes, invocando el principio de confianza legítima y el artículo 39.4 de la Ley del Procedimiento Administrativo Común, que obliga a respetar los actos firmes dictados por otras ramas de la administración pública. La sentencia impone las costas procesales a la Administración demandada y abre la vía al recurso de casación ante el Tribunal Supremo. Este pronunciamiento consolida la seguridad jurídica de los incentivos fiscales previstos en el Impuesto sobre Sociedades para la atracción de rodajes internacionales, ratificando el papel de las Agrupaciones de Interés Económico como herramientas legítimas de inversión en la industria del entretenimiento.