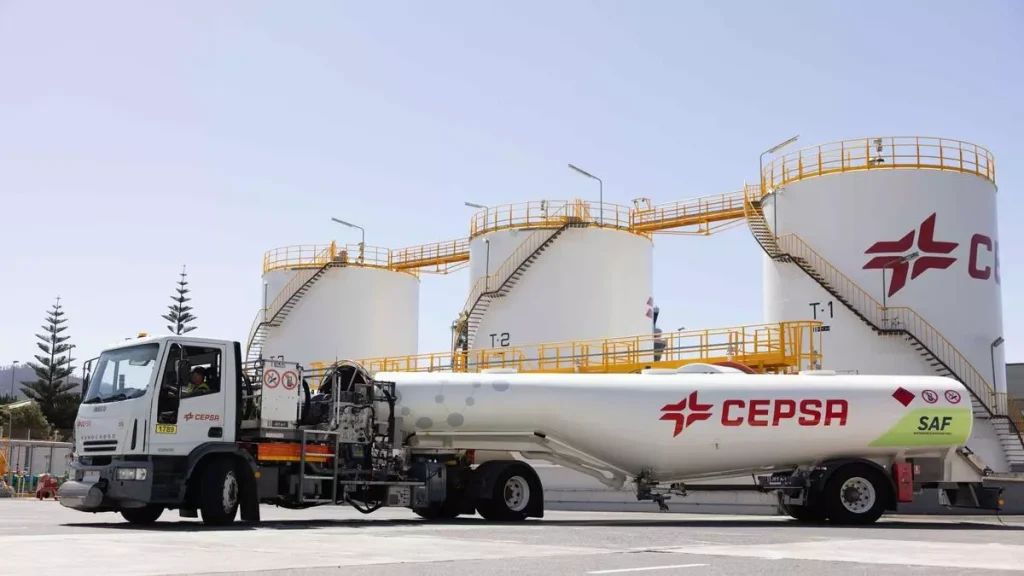
El Ministerio Público solicita hasta 28 años de prisión y más de 25 millones de euros en multas. El mayor escándalo fiscal vinculado al mercado energético canario ha entrado en su fase decisiva. La Fiscalía ha solicitado multas superiores a 13 millones de euros, la suspensión de la actividad durante cuatro años e incluso la disolución de la persona jurídica de Cepsa, hoy rebautizada como Moeve, por un macrofraude fiscal cometido en Canarias a través de su filial Petroleum de Canarias (Petrocan). La acusación, de enorme gravedad, abre la posibidad de que retire licencia de operaciones en a Petrocan en el negocio del combustible marino en el Archipiélago, de hecho es una de las peticiones de la Fiscalía.
Según el escrito del Ministerio Fiscal, entre enero de 2016 y octubre de 2021, Petrocan liquidó de forma “deliberada y sistemática” el impuesto autonómico sobre el combustible como si se tratara de fuelóleo, cuando en realidad importaba y distribuía gasóleo. La diferencia fiscal es abismal: el gasóleo tributa a 222 euros por cada 1.000 litros, mientras que el fuelóleo apenas soporta 56 céntimos por tonelada métrica, al estar destinado a usos industriales muy específicos como grandes buques o centrales eléctricas.
El impacto para las arcas públicas canarias es demoledor. La Fiscalía cifra el fraude en más de 7,7 millones de euros, desglosados año a año: 781.295 euros en 2016, 404.134 en 2017, 1,4 millones en 2018, más de 2,3 millones en 2019, casi 1,6 millones en 2020 y 1,2 millones en los diez primeros meses de 2021. Cantidades que, subraya el fiscal, se dejaron de ingresar “ilícitamente” a la Hacienda autonómica.
La acusación no se limita a la empresa. El fiscal Tomás Fernández de Páiz, especializado en delitos económicos, dirige también la acción penal contra María Inés Martínez, entonces responsable del Área de Impuestos Indirectos de Cepsa, a quien atribuye la decisión consciente de importar gasóleo, venderlo al por mayor en Canarias bajo la denominación de “Diésel Oil industrial” y declararlo ante la Agencia Tributaria Canaria como fuelóleo. Para ella, el Ministerio Público solicita hasta 28 años de prisión y más de 25 millones de euros en multas.
El escrito de acusación describe seis delitos contra la Hacienda Pública: uno básico en 2017 por superar los 120.000 euros defraudados y cinco agravados en los restantes ejercicios, al rebasar los 600.000 euros anuales. Para la empresa, además de las multas, se pide la pérdida del derecho a obtener subvenciones o ayudas públicas y, en los delitos más graves, la disolución de la compañía, una medida excepcional que, de prosperar, supondría un terremoto en el sector energético canario.
El caso tiene además una derivada institucional de enorme calado. La Fiscalía acusa a tres funcionarios de la Agencia Tributaria Canaria de omisión del deber de perseguir delitos, al no actuar pese a recibir hasta tres denuncias entre 2019 y 2020 por parte de una empresa del sector con estaciones de servicio en Corralejo, Puerto del Rosario y Morro Jable. Según el Ministerio Público, permitieron que transcurrieran más de 28 meses sin actuación material alguna, pese a tener conocimiento de los hechos y obligación legal de investigarlos. Para ellos se solicita inhabilitación para empleo o cargo público durante dos años.
El origen de la investigación refuerza la gravedad del caso: fue una empresa local desde Fuerteventura la que alertó reiteradamente del presunto fraude, mientras el organismo autonómico competente miraba hacia otro lado hasta que la Fiscalía asumió el caso en 2021. El propio escrito subraya que las denuncias presentadas ante la Hacienda canaria y las formuladas después ante el Ministerio Fiscal eran “sustancialmente similares”.
En este contexto, distintas voces del ámbito político y económico comienzan a plantear abiertamente si Petrocan puede seguir operando con normalidad en Canarias. No se trata solo de un litigio penal: está en juego la credibilidad del sistema tributario autonómico, la competencia leal en el mercado del combustible y la confianza en que los grandes operadores cumplan las mismas reglas que las empresas locales. La petición de disolución y suspensión de actividad marca un antes y un después y sitúa a Canarias ante una decisión incómoda pero inevitable: si el mayor fraude fiscal del sector energético debe tener también consecuencias estructurales en el mapa empresarial del Archipiélago.
Esta noticia ha sido realizada exclusivamente con fuentes de inteligencia abierta y el apoyo de nuestros suscriptores. Porque en CanaryMaritime entendemos que fiscalizar al poder exige no ingresar un euro de él.