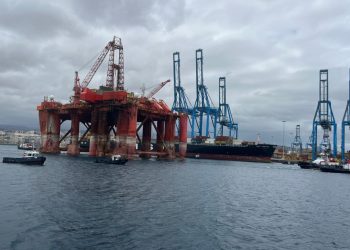
En el tablero de las infraestructuras portuarias, un beneficio neto de 0,54 millones de euros no es un síntoma de debilidad financiera, sino una credencial de solvencia técnica. La entrada de Sepcan como socio estratégico del gigante turco Global Ports Holding (GPH) para la gestión de las terminales de cruceros de Las Palmas, Lanzarote y Fuerteventura se ha convertido en un caso de estudio sobre el valor real del socio local en operaciones de capital intensivo. Para una firma con márgenes del 7,8%, participar en un plan inversor que supera los 40 millones de euros exige una ingeniería financiera que va mucho más allá del balance clásico.
La empresa heredera de la antigua cooperativa de amarradores, constituida en 1998, ha ejecutado una maniobra quirúrgica. En 2023, sus ventas alcanzaron los 6,89 millones de euros, un 15% más que el ejercicio anterior. El dato clave es estructural: esta cifra sitúa a Sepcan un 15% por encima de 2019, cuando facturó 6,01 millones, consolidándose como la empresa número 23 de España en su especialidad según el ranking sectorial. No es un rebote coyuntural, es una trayectoria.
Riesgo
Pero tiene riesgos: Como adelantó Canarymaritime a comprado una sociedad fuera del puerto de Las Palmas. El verdadero riesgo que tiene Sepcan (y toda su estructura) no es económico, es regulatorio y político. «La empresa ya está en el techo óptimo de poder operativo», señala un jurista experto en Derecho de la Competencia. «Cuando se crece de esa forma los técnicos de la Autoridad Portuaria dejan de verte como proveedor y empieza a verte como problema, no lo dicen públicamente, pero ocurre. Cada contrato ya no sería neutro. Cada adjudicación necesitarái justificarse el doble. Antes una huelga era un conflicto laboral y ahora pasa a ser una amenaza a la cadena logística, una noticia nacional en un sector como el turístico, la empresa puede pasar de ser solución a ser riesgo sistémico».
En 2024, la compañía se adjudicó el contrato de limpieza de zonas comunes de agua por 1,2 millones de euros, siendo la única licitadora. Pase lo que pase en el Mar Rojo o en el Canal de Suez, el rendimiento financiero demuestra una verdad incómoda para muchos analistas: el amarre es un servicio inelástico. Mientras exista tráfico marítimo, el negocio resiste. Sepcan ha navegado la volatilidad de costes para declarar 0,54 millones de beneficio, manteniendo una senda ascendente desde los 4,79 millones de 2020 hasta rozar los 7 millones en la actual ventana de actividad.
Los turcos (y el SPV)
La operación no drena la caja directa de Sepcan. Se articula mediante un Special Purpose Vehicle (SPV): Global Ports Canary Islands S.L., participada al 20% por la firma canaria. Al tratarse de una concesión de largo recorrido, con horizontes de hasta 40 años en el Puerto de Las Palmas, la estructura se apoya en un modelo clásico de project finance. El consorcio ha obtenido un préstamo de 35,9 millones de euros concedido por Banco Santander, garantizado exclusivamente por los flujos de caja futuros de la terminal. En este esquema, GPH aporta el rating crediticio global; Sepcan aporta algo más difícil de cuantificar: la garantía de ejecución. Para las entidades financieras, esa garantía se traduce en certidumbre operativa en un entorno que la firma canaria domina desde hace décadas.
Mantequilla y azufre
GPH es el mayor operador de cruceros del mundo, pero en los muelles canarios su éxito depende de una variable no financiera: la licencia social. Sepcan aporta activos que el capital internacional no puede adquirir con rapidez: 253 trabajadores, paz social y un conocimiento milimétrico de la operativa portuaria. La alianza permite a la multinacional reducir drásticamente el riesgo de implantación, integrando servicios de amarre, equipajes y asistencia técnica que Sepcan controla de forma hegemónica. Para GPH, el 20% de Sepcan es el peaje necesario para operar con seguridad en el Atlántico Medio.
El secreto del 20%
Aquí reside la clave de cómo gestionar un crecimiento del 15% con beneficios contenidos. Como socio minoritario, Sepcan no depende solo de los dividendos de la terminal. Su rentabilidad real se captura mediante integración vertical. Como proveedor preferente, factura a la joint venture servicios críticos —desde el manejo de equipajes de miles de pasajeros hasta la limpieza de aguas—. Es un modelo de doble retorno: gana como accionista por la revalorización de la concesión y cobra como proveedor por la actividad diaria, blindando el flujo de caja con independencia del margen neto final. Con la culminación de la nueva terminal de Las Palmas —14.000 metros cuadrados, Sepcan completa su metamorfosis estratégica. Ahora la clave deberá por comenzar a comprar empresas que le presten servicios, lo mismo que hace Mercadona con la matequilla fresca. Que ya dijo Seamus Heaney, Nobel de Literatura, en su poema Churning Day que la artesanía. como en los amarres, se hace con una precisión casi religiosa, definiendo el resultado final como: «Mantequilla pesada y azufrada, un tesoro amasado».