A fecha de 12 de enero de 2026, el mapa del búnker en el Atlántico Medio y el Mediterráneo está dibujando una nueva jerarquía. Mientras el Estrecho de Gibraltar se ahoga en su propia congestión y el norte de Europa se enreda en la burocracia de las primas «verdes», Las Palmas empieza a ver la luz al final del túnel, justo cuando la sombra de Dajla y el África Occidental se hace más alargada.
Gibraltar: Nueve barcos en cola y el reloj en contra
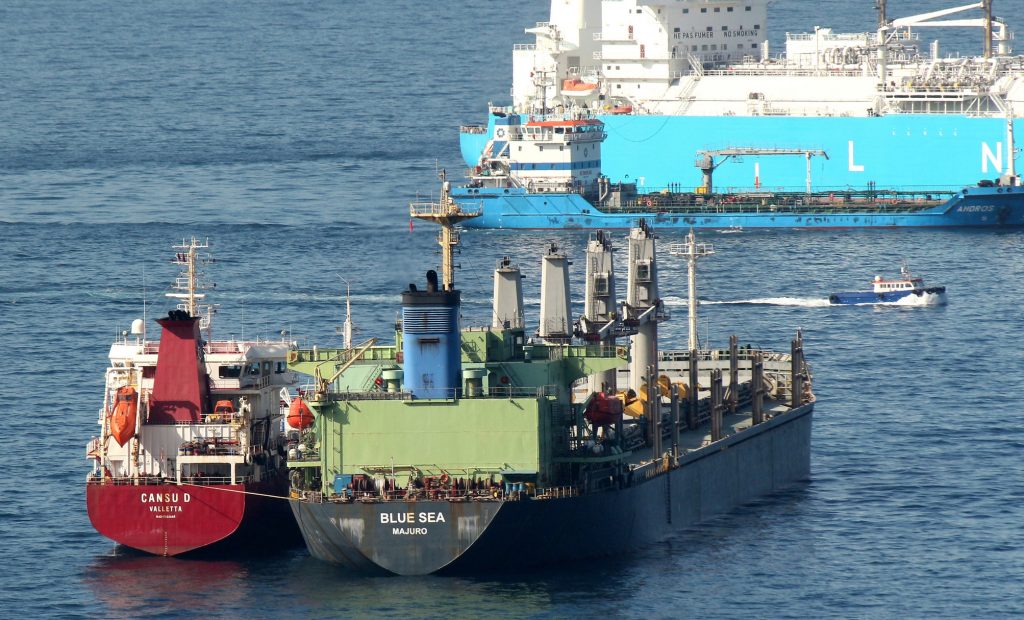
Cruzar el Estrecho se ha convertido en una prueba de paciencia. Con nueve buques esperando turno y retrasos que superan las 24 horas en algunos proveedores, Gibraltar y Algeciras están muriendo de éxito (o de falta de agilidad). Reservar allí requiere ahora una antelación de hasta una semana para no quedarse «tirado» en el fondeadero. Es el escenario ideal para que Las Palmas, tradicional competidor, juegue sus cartas.
Las Palmas: Mejoría técnica bajo el azote del mar
La noticia para el Puerto de La Luz es positiva, aunque con matices meteorológicos. La disponibilidad de combustible (VLSFO) ha mejorado drásticamente: si la semana pasada se necesitaban 14 días de preaviso, ahora los proveedores operan con márgenes de 7 a 10 días.
Sin embargo, el clima —ese aliado caprichoso de la geopolítica— está haciendo de las suyas. Las olas de más de dos metros han obligado a cerrar el fondeadero exterior, desplazando la actividad al interior y al muelle. En Las Palmas, la manguera no para, pero el retraso es el precio a pagar por la seguridad. Aun así, comparado con el colapso de Gibraltar o los 10 días de espera en Dinamarca, el puerto canario sigue siendo el «refugio» logístico del Atlántico.
La pinza de West África
Pero no conviene dormirse en los laureles. La crónica del búnker muestra que el África Occidental (West Africa) está ganando tracción. En Dakar, el VLSFO se entrega ya con apenas 3 a 5 días de aviso, una agilidad que Las Palmas aún envidia. En Durban, la disponibilidad ha mejorado tanto que los suministros son casi inmediatos (2 a 4 días).
El ‘impuesto’ europeo: La puntilla del RED III
Mientras Las Palmas lucha contra las olas, Europa se dispara en el pie con la Directiva RED III. Los puertos del norte (Róterdam, Amberes) ya repercuten primas por combustibles fósiles y costes de inversión en medidores de flujo (MFM). Este encarecimiento regulatorio es el mejor comercial que podría tener Dajla: ¿Quién va a repostar en un puerto europeo hiper-regulado si a pocas millas tiene un puerto de aguas profundas en el Sáhara con precios de mercado libre y sin tasas de emisiones?
El búnker no perdona
La fotografía enero de 2026 es clara. Las Palmas está recuperando el pulso frente a un Gibraltar saturado, pero tiene al enemigo en casa y en el sur. El capital internacional (Global Ports) ya posiciona sus piezas, y mientras el búnker en Las Palmas depende de si las olas superan los dos metros, el proyecto de Dakhla se construye para que nada, ni el clima ni la burocracia europea, detenga la manguera.Si el Puerto de La Luz no reacciona ante la agilidad de los puertos de West Africa, el futuro del búnker canario podría terminar siendo, simplemente, el de un espectador que ve pasar los barcos hacia el sur.