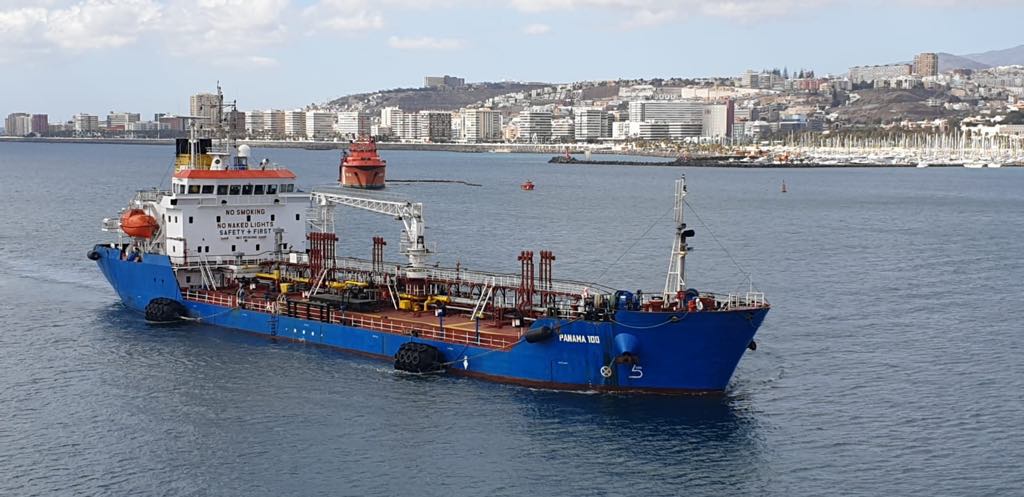
El mapa del suministro de combustible en el Atlántico Medio y el Mediterráneo ha amanecido este 5 de febrero de 2026 bajo una tensión logística extrema. Mientras los centros de abastecimiento de Gibraltar, Algeciras y Ceuta permanecen prácticamente paralizados por un temporal de vientos superiores a los 40 nudos y olas que impiden cualquier maniobra de barcaza, Las Palmas se posiciona como el baluarte de resistencia en la región, aunque no exento de sus propias complicaciones operativas. En el puerto grancanario, la disponibilidad de búnker se ha vuelto un bien de lujo técnico: se requieren ya plazos de entrega de al menos 10 días para todos los grados de combustible, una ventana temporal que refleja la enorme presión que soporta el sistema portuario isleño como alternativa a la parálisis del Estrecho.
La situación en el centro de abastecimiento de Canarias es de una vigilancia absoluta. Las previsiones meteorológicas para Las Palmas pronostican oleajes superiores a los dos metros hasta el próximo 8 de febrero, una condición que amenaza con suspender las operaciones de bunkering en los fondeaderos exteriores. Esta limitación física, sumada a la escasez de producto rápido, obliga a las navieras a una planificación quirúrgica. En un mercado donde Gibraltar acumula colas de buques en espera y Barcelona exige preavisos de hasta una semana, el puerto de La Luz se convierte en la pieza clave para mantener el flujo comercial, a pesar de que la oferta sigue siendo limitada y los proveedores locales operan al límite de su capacidad logística.
El contraste con el resto del tablero atlántico es evidente. Mientras en el norte de Europa, el centro ARA (Ámsterdam-Rotterdam-Amberes) lidia con plazos de hasta 7 días y Suecia solicita más de 10 ante la falta de producto, el eje africano ofrece una de cal y otra de arena. Lomé (Togo) reporta una disponibilidad saludable de VLSFO, mientras que enclaves estratégicos como Richards Bay en Sudáfrica o Port Louis en Mauricio se enfrentan a una sequía de producto que no se resolverá hasta mediados de mes. En este contexto de carestía global y meteorología adversa, la resiliencia de Las Palmas no es solo una cuestión de servicio portuario, sino de pura supervivencia para las rutas que conectan Europa con el Hemisferio Sur.
Para el inversor y el armador que observan el mercado en este febrero de 2026, la lectura es clara: la seguridad de suministro se ha desplazado hacia el sur, pero la congestión es el nuevo peaje. Con el Estrecho de Gibraltar bloqueado hasta, al menos, el 11 de febrero, toda la atención recae sobre la capacidad de los muelles canarios para gestionar una demanda que ya no busca el mejor precio, sino la garantía de no quedar varado en mitad del océano. Las Palmas, una vez más, demuestra que su valor geoestratégico es directamente proporcional a la furia del clima en las rutas convencionales.
Noticia escrita por Pedro Marrero. Editado y verificado por José L. Jiménez. Información cruzada sin filtros institucionales. Este análisis no ha sido financiado por publicidad oficial ni condicionado por intereses de lobby.