El negocio del transbordo de contenedores volvió a actuar como el gran motor del sistema portuario del Atlántico Medio en 2025 al alcanzar los 9,6 millones de TEU, lo que representó aproximadamente el 52% de los 18,6 millones de TEU gestionados en el conjunto de los recintos del país. Tras el pico de tráfico registrado en 2024 por los ataques en el estrecho de Bab-el-Mandeb y el desvío masivo de buques desde el Canal de Suez hacia la ruta del Cabo de Buena Esperanza, el mapa logístico vivió una profunda reordenación. A medida que las navieras reorganizaron sus redes globales, ajustaron capacidades y diversificaron escalas, el Puerto de Las Palmas emergió como uno de los recintos más favorecidos, consolidando su posición en el Atlántico en directa competencia con la Terminal XXI del puerto portugués de Sines.
El sorpasso atlántico de OPCSA
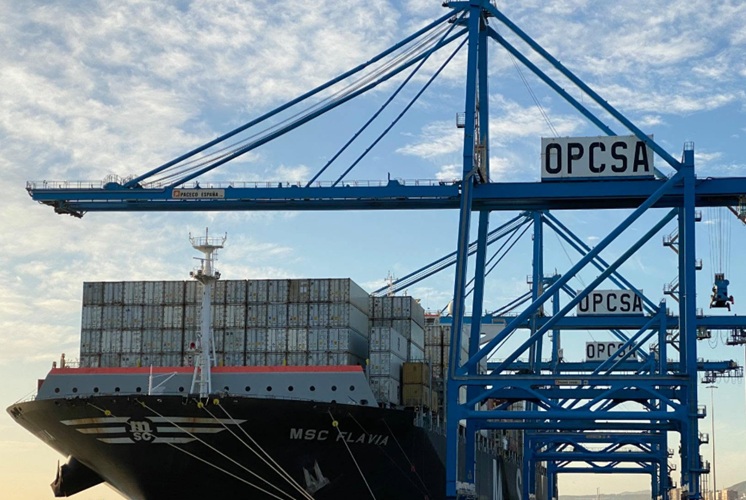
En el recinto canario, las operaciones de transbordo registraron un crecimiento del 26,6% hasta alcanzar unos 939.000 TEU al cierre de 2025. El fuerte empuje de la naviera MSC desde la terminal de OPCSA catapultó el tráfico total de contenedores de La Luz hasta los 1,54 millones de TEU. Esta cifra histórica permitió al puerto canario superar a un enclave estratégico del Mediterráneo como Marsella en el ranking europeo, demostrando la agilidad del puerto insular para captar los flujos redistribuidos desde el Atlántico Medio y el África Occidental frente a las grandes plataformas peninsulares y portuguesas.
La competencia con el gigante portugués
El dinamismo de Las Palmas contrastó con el comportamiento del resto de nodos españoles y con la propia Terminal XXI de Sines. En el puerto portugués, operado por PSA junto a la propia MSC y dotado de un calado de 28 metros para megabuques de más de 20.000 TEU, los volúmenes globales superan los 1,8 millones de TEU con un peso del transbordo por encima de los 1,3 millones. Sin embargo, Las Palmas logró recortar distancias operativas y ganar peso específico dentro de las cadenas de valor internacionales gracias al equipamiento de OPCSA y a su ventaja geográfica para las líneas de interconexión regional.
Estabilidad en Algeciras y fuerza local en Valencia
Por su parte, la Península Ibérica reflejó la volatilidad inherente al transbordo puro cuando los efectos de la crisis del mar Rojo perdieron intensidad. Algeciras mantuvo su perfil hiperespecializado con 4,1 millones de TEU en transbordo —un 87% de su tráfico total de 4,7 millones— y un modesto avance del 0,3%. Valencia sufrió un recorte del 7,4% en el transbordo hasta los 2,55 millones de TEU, aunque logró un crecimiento del 3,4% en su movimiento global gracias al repunte del 15,4% en su mercado de importación y exportación con el interior peninsular.
El repliegue de Barcelona y las perspectivas para 2026
Barcelona escenificó el ajuste más severo tras calificar el informe su comportamiento previo como «oportunista» por parte de los armadores. La capital catalana vio caer su transbordo un 13% en 2025 hasta los 1,5 millones de TEU, perdiendo el impulso del 31,9% logrado en 2024 (cuando alcanzó 1,7 millones de TEU) y arrastrando su tráfico total de contenedores a una contracción del 4,1% al no compensarse con la carga local. El balance confirmó la facilidad con la que las navieras desplazan sus operaciones entre puertos peninsulares e insulares según la coyuntura. En los primeros cinco meses de 2026, los datos reflejan ya una recuperación del 2,8% en el transbordo nacional gracias a la estabilidad en las escalas de los grandes operadores.