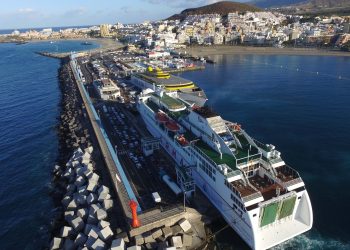
Un aumento del 10% en los costes del transporte marítimo en apenas 24 horas no es una cifra abstracta en una región continental. En Canarias, donde más del 85% de los bienes de consumo llegan por barco, ese porcentaje se convierte en un multiplicador silencioso de la inflación. La estructura logística del archipiélago —basada en rotación rápida de inventarios y elevada dependencia exterior— amplifica cualquier perturbación en el precio del crudo.
El sistema funciona con márgenes ajustados y alta frecuencia de reposición. Las grandes cadenas y los importadores operan bajo esquemas próximos al just-in-time, reduciendo almacenamiento para contener costes financieros y de espacio. Cuando el transporte encarece de forma abrupta, el traslado al precio final es más rápido que en economías con mayor producción local o capacidad de stock.
La gasolina 95 y 98, así como el diésel, constituyen la categoría de riesgo más alto. La exposición es directa: el precio internacional del crudo impacta en la materia prima, mientras que el encarecimiento del bunkering incrementa los costes logísticos de suministro. En un mercado insular, donde el transporte terrestre depende casi en su totalidad del combustible importado, el efecto es doble. Primero sube el surtidor; después, la distribución.
A diferencia de otros productos, el combustible no admite sustitución inmediata ni dilación en la reposición. La elasticidad de la demanda es limitada en el corto plazo, lo que facilita la traslación casi automática del sobrecoste.
Frutas, verduras y carnes importadas conforman el segundo bloque crítico. Son bienes perecederos que requieren cadena de frío constante y tiempos de tránsito previsibles. Si las rutas marítimas se alargan —por ejemplo, debido a desvíos estratégicos en el comercio internacional— el impacto no se limita al coste del flete: se incrementan los gastos energéticos de refrigeración, seguros y gestión de inventario.
Además, la incertidumbre en los plazos obliga a reforzar stocks de seguridad, rompiendo el equilibrio financiero del modelo de rotación rápida. El resultado es una presión directa sobre el precio final y, en determinados casos, riesgo de desabastecimiento puntual.
Arroz, pasta y azúcar presentan una vulnerabilidad distinta. No son perecederos ni dependen de la cadena de frío, pero su bajo valor unitario y alto volumen los hace extremadamente sensibles al coste por contenedor. Cuando el transporte representa un porcentaje significativo del precio total, cualquier incremento erosiona márgenes o se traslada al consumidor.
En este segmento, la clave no es la urgencia, sino la escala. El sistema logístico canario se apoya en economías de volumen; si el coste por TEU aumenta de forma sostenida, el impacto se distribuye en miles de unidades, acumulando presión inflacionaria generalizada. La vulnerabilidad no deriva de una mala gestión, sino de la propia naturaleza insular. La especialización en servicios y turismo redujo históricamente la producción local de bienes básicos, reforzando la dependencia del transporte marítimo. En contextos de estabilidad energética, el modelo es competitivo. Bajo tensión geopolítica, se vuelve frágil.
La pregunta para el Ejecutivo regional no es solo cómo contener el impacto inmediato, sino si conviene reforzar reservas estratégicas o incentivar producción local en determinados segmentos sensibles. El sobrecoste del 10% puede ser coyuntural. La exposición estructural, en cambio, es permanente.