El desvío masivo de rutas por el Cabo de Buena Esperanza ha tensionado la capacidad operativa de los puertos canarios, donde la disponibilidad de combustible se ha reducido a mínimos críticos. Mientras Las Palmas impone esperas de diez días bajo condiciones de fuerte oleaje, los puertos de África Occidental, desde Togo hasta Namibia, entran en una fase de desabastecimiento técnico ante una demanda que la oferta regional es incapaz de digerir.
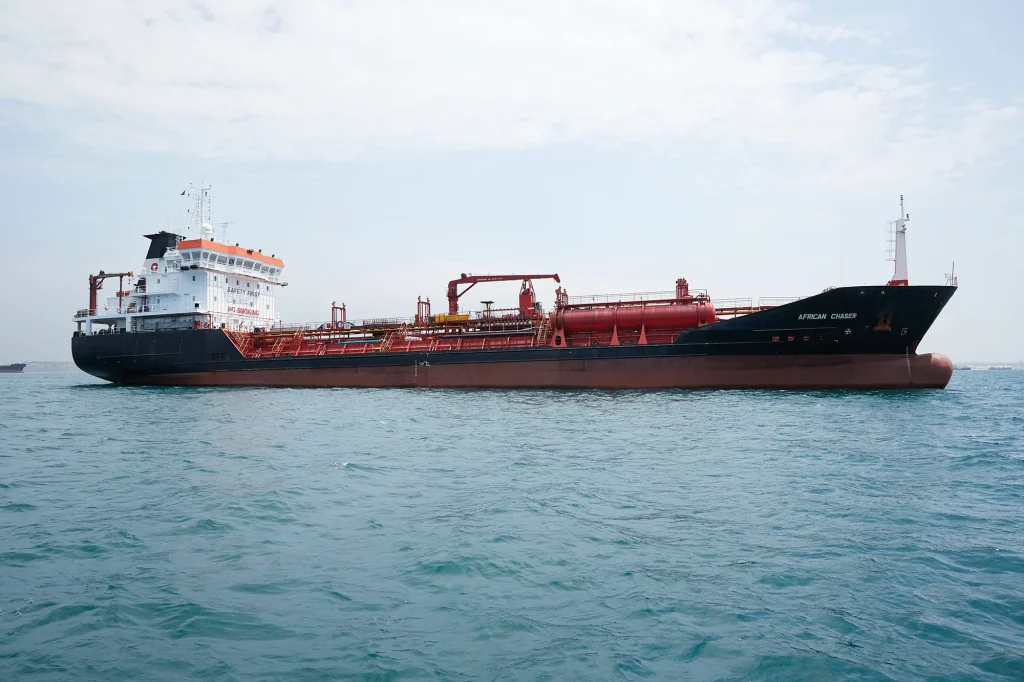
El principal centro de abastecimiento de las Islas Canarias se enfrenta a una prueba de resistencia que va más allá de la simple gestión de inventarios. La disponibilidad de combustible para buques en Las Palmas es actualmente limitada, según confirman operadores del mercado a precios de cierre del fin de semana pasado. Los proveedores están exigiendo plazos de entrega de aproximadamente 10 días para asegurar suministros a precios competitivos. La situación se complica por factores meteorológicos; el fuerte oleaje ha obligado a trasladar las operaciones de bunkering exclusivamente a la zona de fondeo interior y al muelle, bajo la estrecha vigilancia de los agentes portuarios.
Esta escasez en el archipiélago es el reflejo directo de un desplazamiento tectónico en el comercio marítimo global. El abandono de las rutas del Mar Rojo y el cierre del estrecho de Ormuz han convertido el paso por Canarias y el contorno africano en la única vía de supervivencia para el tráfico entre Asia y Europa. Este cambio de ruta ha disparado la demanda de combustible en toda la región, pero la infraestructura de suministro no ha crecido a la misma velocidad que el volumen de barcos que ahora rodean el continente.
El colapso de la costa occidental: de Lomé a Ciudad del Cabo
En África Occidental, la situación ha pasado de la congestión al desbordamiento. Los puertos de la región experimentan una baja disponibilidad de productos debido a que la oferta local es estructuralmente incapaz de satisfacer el incremento de pedidos. En centros estratégicos como Lomé (Togo) y la bahía de Walvis (Namibia), los compradores deben consultar la disponibilidad de los tallos con una antelación de entre 10 y 11 días, una cifra inusual para mercados que solían operar con mayor agilidad.
El mapa de suministros muestra puntos negros de inactividad forzosa. En Luanda (Angola), los proveedores han dejado de suministrar VLSFO (fueloil de bajo contenido en azufre) de forma indefinida, mientras que para obtener gasóleo marino (LSMGO) se requiere un preaviso de al menos una semana. En Lagos (Nigeria), la situación es idéntica: el acceso al VLSFO exige 10 días de margen. Sudáfrica mantiene una estabilidad precaria en la bahía de Algoa, pero los precios reflejan la tensión del mercado: en Durban, el LSMGO ha escalado hasta situarse en el entorno de los 3.000 euros por tonelada métrica, una cifra que expulsa del mercado a los operadores con menor pulmón financiero.
El Mediterráneo bajo aviso: El Pireo y el factor Ormuz
Mientras Canarias intenta gestionar sus colas de espera, el Mediterráneo observa con temor la evolución del conflicto en el Golfo Pérsico. En el Estrecho de Gibraltar, conseguir suministros con prontitud se ha convertido en un reto que exige reservas con siete días de antelación. Sin embargo, la mayor señal de alarma proviene del Mediterráneo oriental. En el puerto de El Pireo, la alta demanda está generando dificultades críticas en la disponibilidad de barcas y muelles. Proveedores locales advierten que, si el flujo de crudo a través del estrecho de Ormuz sigue interrumpido, el puerto podría enfrentar una escasez total de producto entre finales de abril y principios de mayo.
En este contexto, Estambul se ha convertido en un termómetro del miedo. Los compradores turcos están asegurando sus reservas de forma masiva ante la previsión de que el próximo mes el combustible simplemente no esté disponible. Canarias, situada en la encrucijada de estas tensiones, se consolida como el búnker necesario pero insuficiente. Entre el estruendo de los motores que aguardan turno en el fondeo de Las Palmas y el silencio de los surtidores vacíos en Angola, la logística de abril de 2026 dicta una sentencia clara: la energía ya no se compra, se negocia con diez días de fe y a precios de economía de guerra.