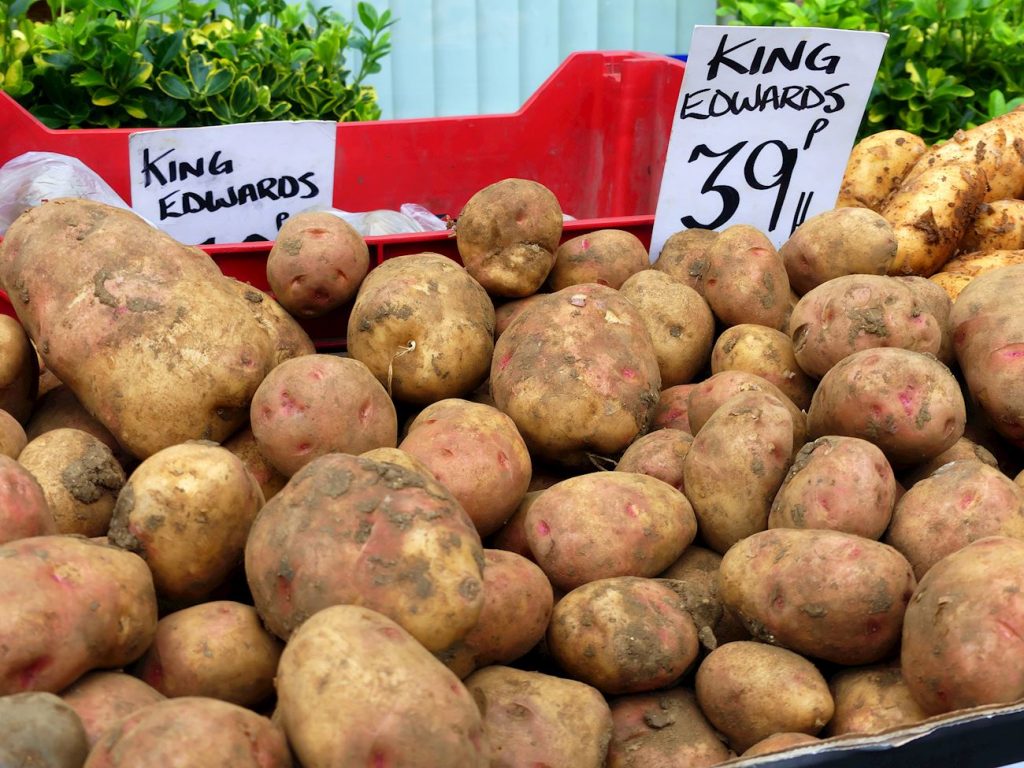
Un negocio de los más violentos en Canarias y del que nadie habla. Por ello, antes que sea titular por la guerra en Oriente Medio vamos con los precios de las semillas de Escocia, que es la que triunfa en las islas por razones, seguramente infundadas, fitosanitarias. Los últimos precios de compra libre de patatas han caído a menos de la mitad de su nivel del año pasado, con Potato Call cotizando la mejor Maris Piper a 180 libras (245 euros) por tonelada, en comparación con las 400 libras (545 euros) por tonelada de patatas similares de la temporada pasada. Los productores con contratos se han beneficiado de la protección que estos acuerdos les brindaron este año. Sin embargo, tras una temporada de excedentes de oferta, muchos se enfrentan ahora a valores contractuales más bajos para la temporada 2026/27.
La superficie exacta de papa que se sembrará en 2026 sigue siendo incierta. La amplia disponibilidad de semillas a precios más bajos podría animar a algunos productores a mantener o ampliar sus plantaciones. Sin embargo, el análisis de ciclos anteriores de precios bajos sugiere que es probable que la superficie total disminuya. Las estimaciones indican una reducción de al menos el 5%, y potencialmente hasta el 10%, lo que situaría la superficie sembrada ligeramente por debajo de las 100.000 hectáreas y apuntaría a una nueva cosecha inferior a los cinco millones de toneladas.
El exceso de oferta europea pesa sobre los precios
El mercado del Reino Unido permanece parcialmente aislado debido a su geografía insular, pero los productores del norte de Europa tienen dificultades para mover grandes volúmenes de excedentes de patatas de libre compra. Donde hay compradores, los precios no suelen superar los 15 euros por tonelada, y algunas existencias se liquidan sin coste para pienso o biodigestión.
La demanda de procesamiento también se ha debilitado, sobre todo en los Países Bajos y Bélgica, lo que dificulta cada vez más la liquidación del exceso de oferta antes del final de la temporada. En consecuencia, las perspectivas de una recuperación significativa de los precios son limitadas. Los precios contractuales para la temporada 2026/27 ya han disminuido hasta un 20 % en el norte de Europa, y los compradores están reduciendo los volúmenes. Cada vez parece más probable una reducción de alrededor del 10 % en la superficie total de patata europea la próxima temporada.
Las importaciones y exportaciones muestran tendencias mixtas
El Reino Unido continúa importando volúmenes sustanciales de papas fritas congeladas, aunque hay señales tempranas de desaceleración de la demanda. Las importaciones disminuyeron un 3,5% durante el último año y cayeron un 6,0% durante los cinco meses hasta finales de noviembre, lo que sugiere un desempeño más débil en el sector de servicios de alimentación, un comprador clave de papas fritas holandesas y belgas.
A nivel mundial, los procesadores europeos y norteamericanos también se enfrentan a una creciente competencia de proveedores chinos e indios con precios más bajos, que están expandiendo su presencia en los mercados asiáticos. Las exportaciones de papa de semilla durante octubre y noviembre aumentaron un 1,2% interanual a 58.411 toneladas. Sin embargo, el comercio de diciembre cayó un 18,5%, incluyendo una disminución del 21,4% en los envíos a Egipto, tradicionalmente uno de los mercados más importantes del Reino Unido. El comercio de papas frescas sigue siendo moderado.
La nueva demanda ofrece cierto optimismo
A pesar de las presiones del mercado, las ventas de papa fresca muestran indicios de mejora, ya que los consumidores buscan opciones alimentarias asequibles y versátiles. Esta tendencia ofrece cierto apoyo al sector. De cara al futuro, un retraso o reducción de las plantaciones podría restringir la oferta en la temporada 2026/27 y respaldar los precios. Sin embargo, la creciente volatilidad climática sigue siendo un factor de riesgo importante para la producción futura.