Las industrias extractivas y de producción primaria del archipiélago canario afrontan una severa contracción operativa que compromete su viabilidad financiera. Las auditorías consolidadas por el Consejo Económico y Social de Canarias exponen un escenario de deterioro en los rendimientos de la pesca, el tejido acuícola y la cabaña ganadera, evidenciando las debilidades de un modelo supeditado a los costes de la ultraperiferia. La pérdida de masa crítica en el sector primario coincide con un estancamiento del sector secundario local, cuya aportación al Valor Añadido Bruto (VAB) regional permanece fija en el 12,10%, una tasa que aleja a las islas de los niveles de diversificación industrial del resto del Estado.
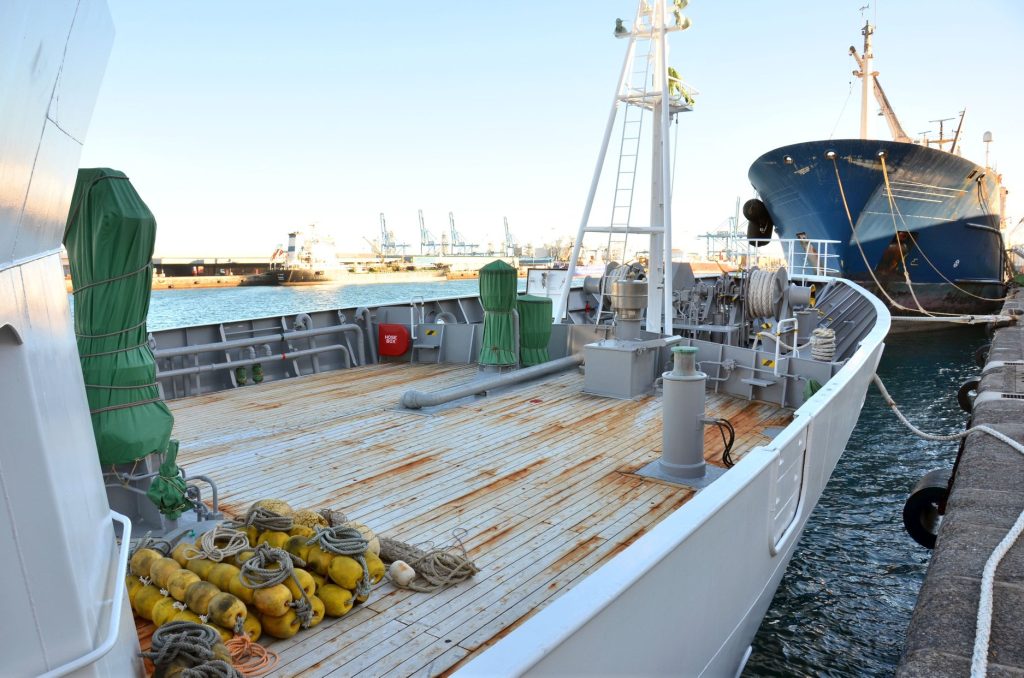
La crisis más aguda de la serie estadística se localiza en el complejo pesquero y de acuicultura, cuyos volúmenes de producción sufrieron un desplome del 28,1% en el último ejercicio, encadenando el segundo año consecutivo de tasas de variación negativas.
El volumen total extraído por las flotas e instalaciones isleñas se redujo a 5.056.464 kilos, una cifra que marca una contracción acumulada del 41,41% en comparación con los registros de principios de la década. Por demarcaciones geográficas, el retroceso bienal golpea con especial dureza a las islas de mayor tradición pesquera: La Gomera anota una pérdida de producción del 67,56% y Tenerife registra un hundimiento del 63,26%, arrastrando a la baja la capacidad de abastecimiento de los mercados locales.
Este retroceso físico destruyó los márgenes de rentabilidad de las empresas del sector, provocando un desplome de los ingresos globales del 48,4% en términos interanuales. La facturación agregada se contrajo hasta los 52.660.505 euros, destruyendo una tercera parte del valor generado a finales de la década pasada.
El vector más afectado fue la acuicultura industrial, componente estratégico que sufrió un desplome del 55,2% en sus ingresos, pasando de generar 75.103.924 euros a apenas 33.639.790 euros. En paralelo, la división de pesca fresca redujo su aportación un 29,5%, situando sus retornos en 18.864.615 euros y acentuando la vulnerabilidad del tejido de cofradías artesanales frente al encarecimiento de los combustibles marinos.
La debilidad de los sectores productores de alimentos no encuentra un contrapeso sólido en el sector secundario, cuya participación en la estructura económica de Canarias se encuentra rezagada frente a la media nacional. La industria manufacturera canaria aporta apenas un 6,09% al VAB regional, una tasa que contrasta con el 15,71% que registra este sector en el conjunto de España. El mercado laboral refleja esta asimetría: las fábricas de las islas emplean solamente al 5,4% de los ocupados totales, frente al 13,5% del promedio estatal, una brecha condicionada por la desaparición histórica de las factorías tabaqueras, conserveras y de refino de petróleo.
Las corporaciones industriales instaladas en el archipiélago afrontan tensiones adicionales derivadas de las exigencias del paquete normativo de cambio climático y la denominada responsabilidad ampliada del productor. La obligación de ejecutar inversiones intensivas en descarbonización y eficiencia energética eleva los costes regulatorios de explotación en un mercado fragmentado y alejado de los centros de suministro continentales. Sin un aumento significativo del tamaño medio empresarial que permita generar sinergias operativas y acometer la transformación digital, el tejido manufacturero e industrial de las islas se enfrenta a un escenario de pérdida sostenida de competitividad a medio plazo.