El final de marzo ha dejado un panorama de cautela para los importadores de materias primas en el archipiélago. Las cotizaciones de futuros reflejan un repunte generalizado en los cereales básicos, una señal que los operadores logísticos en los puertos de La Luz y Santa Cruz de Tenerife interpretan como un endurecimiento de los márgenes para la industria harinera y ganadera local en la segunda mitad del año. La dependencia canaria de los fletes de grano sólido convierte estos movimientos en el mercado de futuros en indicadores críticos para la estabilidad de precios en el mercado interno.
En el segmento del trigo de molienda, esencial para el consumo humano y la potente industria de panificación de las islas, la tendencia es claramente alcista. El contrato de mayo de 2026 (MLK26) ha cerrado en 207,25 euros, tras una subida de 2,25 euros con un volumen masivo de 53.317 contratos. La preocupación aumenta al mirar hacia el horizonte del cuarto trimestre: el trigo para septiembre se sitúa ya en 215,00 euros, con un incremento de 3,00 euros, mientras que la posición de diciembre (MLZ26) ha escalado hasta los 221,00 euros, sumando 3,25 euros en una sola sesión. Estas cifras sugieren que la estructura de costes para la producción de harina en Canarias enfrentará una presión acumulada superior al 6 por ciento de cara al cierre del ejercicio.
El sector ganadero del archipiélago, altamente sensible a los costes del Régimen Específico de Abastecimiento (REA), también observa con inquietud el comportamiento del maíz. Los futuros para junio de 2026 (XBM26) han avanzado hasta los 209,75 euros, un aumento de 2,25 euros sobre la apertura. La escalada continúa en el contrato de agosto, que alcanza los 211,75 euros, y se modera ligeramente en noviembre hasta los 206,75 euros, aunque manteniendo un repunte diario de 2,25 euros. Este encarecimiento del maíz, componente base de los piensos compuestos, obliga a los importadores a asegurar coberturas para evitar un traslado directo de precios a la cadena de valor de los productos lácteos y cárnicos locales.
Por su parte, el trigo para pienso (Feed Wheat) ha mostrado una trayectoria similar, aunque con una liquidez menor en el mercado. El contrato de mayo cerró en 172,25 euros tras un ligero avance de 0,75 euros, mientras que las posiciones de noviembre (LWX26) subieron 2,00 euros para fijarse en 182,10 euros. La única nota discordante en esta jornada de subidas ha sido la colza (Rapeseed), donde el contrato de mayo ha cedido 1,25 euros para situarse en 502,50 euros, ofreciendo un respiro marginal para los importadores de oleaginosas. No obstante, las posiciones futuras de agosto y noviembre para la colza han cerrado con leves subidas, situándose en 491,00 euros y 494,00 euros respectivamente, confirmando que el alivio es puramente coyuntural.
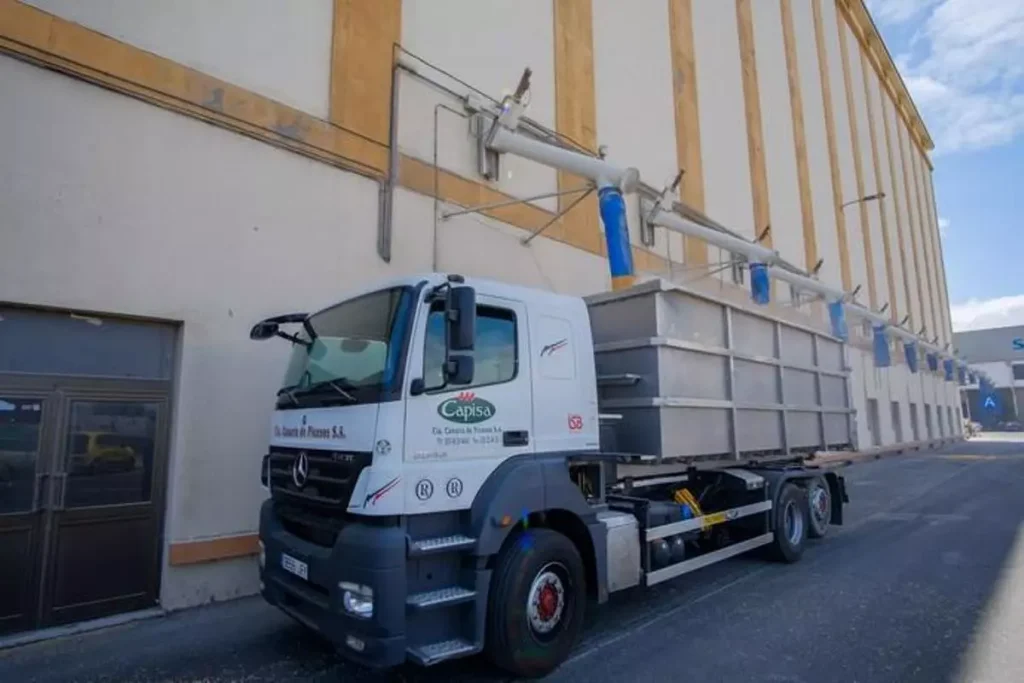
Para los puertos de Canarias, este escenario de futuros al alza implica una necesidad de maximizar la eficiencia en la rotación de silos. Con un mercado de futuros que ya descuenta precios de hasta 221,00 euros para el trigo en diciembre, la capacidad de almacenamiento y la agilidad en la descarga se convierten en los activos más valiosos para los operadores portuarios. La comunidad logística se prepara ahora para un periodo de volatilidad donde la gestión del inventario just-in-time será determinante para amortiguar el impacto de la inflación de materias primas en la cesta de la compra del archipiélago.