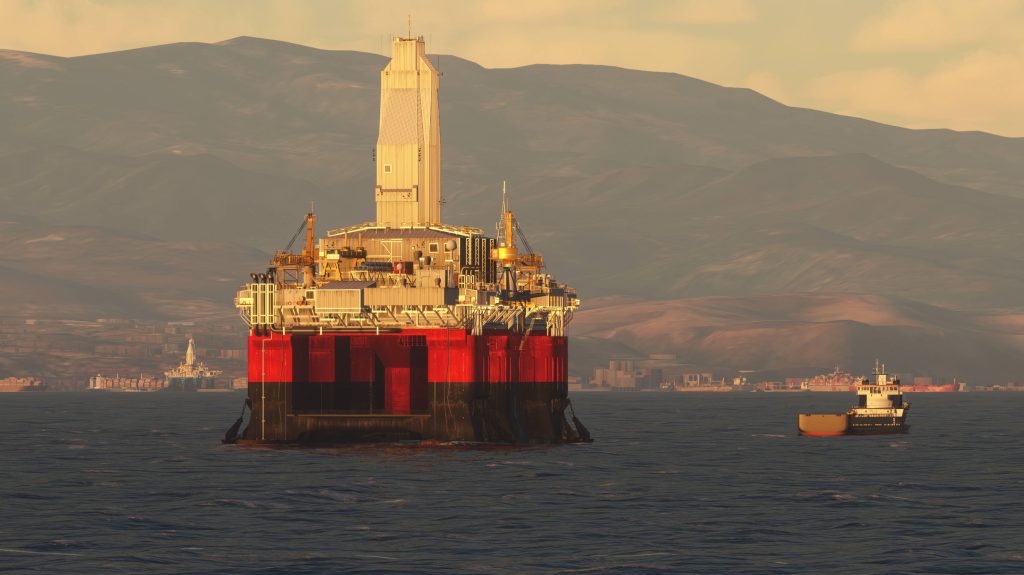
Mientras Rystad Energy ha confirmado el pasado fin de semana un renovado apetito por el Margen Atlántico de África Occidental, el foco de los operadores no solo se centra en los yacimientos del cretácico en la cuenca MSGBC (Mauritania, Senegal, Gambia, Guinea-Bissau y Guinea-Conakry), sino en la infraestructura que hará posible esta expansión. En este tablero geopolítico, los puertos de Las Palmas y Santa Cruz de Tenerife emergen como los «facilitadores críticos» de una industria que mueve miles de millones de dólares.
Desde el Golfo de Guinea hasta la Cuenca Naranja de Sudáfrica, la exploración en aguas profundas de África Occidental está experimentando un miniboom. Operadores internacionales acuden en masa a la región, liderados por la estatal brasileña Petrobras, que hace apenas tres años se retiró por completo. Grandes empresas e independientes continúan explorando las aguas de África Occidental, intentando mantener el impulso en la región a medida que se desvanece el brillo de nuevos yacimientos, otrora elogiados, como Namibia.
En West Africa Azule ha realizado nueve descubrimientos en los 11 pozos exploratorios que ha perforado desde su fundación en 2022, incluyendo el primer descubrimiento de gas dedicado de Angola, Gajajeira, en el Bloque 1/14. Actualmente, se prepara para iniciar el proyecto petrolero Agogo, de 8.200 millones de dólares, para finales de año, y el primer proyecto de gas no asociado de Angola —el Consorcio Nuevo Gas de 400 millones de pies cúbicos por día— para principios de 2026.
La reactivación en 2025 de la exploración de frontera, liderada por gigantes como Chevron en Guinea-Bissau y la consolidación de BP y Kosmos Energy, que contó con base en Santa Cruz de Tenerife, en el proyecto de GNL Tortue Ahmeyim (frontera Mauritania-Senegal), coloca a Canarias en una posición de «monopolio geográfico» para el mantenimiento y la logística avanzada.
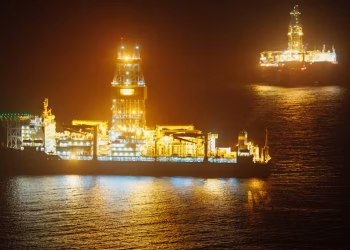
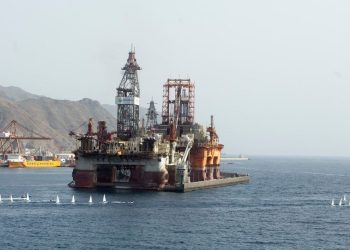
El informe de Rystad destaca que el capital de exploración se concentra en cuencas selectas con potencial de crecimiento considerable. Esto se traduce en una mayor presencia de buques de perforación (drillships) y plataformas que requieren servicios de alta complejidad en las islas. Lavinia Corporation en Las Palmas y Tenerife Shipyards están absorbiendo la demanda de mantenimiento de buques de perforación de ultra-profundidad habituales en las aguas de la cuenca MSGBC. La capacidad de dique seco y las reparaciones a flote en el Puerto de La Luz son hoy un activo de seguridad operativa para las operadoras que no pueden permitirse tiempos de inactividad en África Occidental. La llegada del dique seco Hidramar 22000 a Tenerife Shipyards
dará un vuelco al capital canario en Santa Cruz de Tenerife.
La «fiabilidad de los regímenes» de la que habla Rystad se extiende a la seguridad jurídica. Las compañías prefieren almacenar sus equipos críticos en Canarias que en puertos continentales con mayor «riesgo superficial». Rystad señala a Angola y su petrolera estatal Sonangol como el modelo de éxito tras sus reformas regulatorias. Esta revitalización ha traído de vuelta a unidades como el FPSO Agogo (de la italiana Eni). Canarias se beneficia directamente de este «renacimiento angoleño» actuando como base intermedia para los buques de apoyo logístico (OSV) de compañías como Bourbon Offshore y Tidewater, que utilizan los puertos canarios para sus cambios de tripulación y grandes revisiones técnicas antes de bajar al Golfo de Guinea.