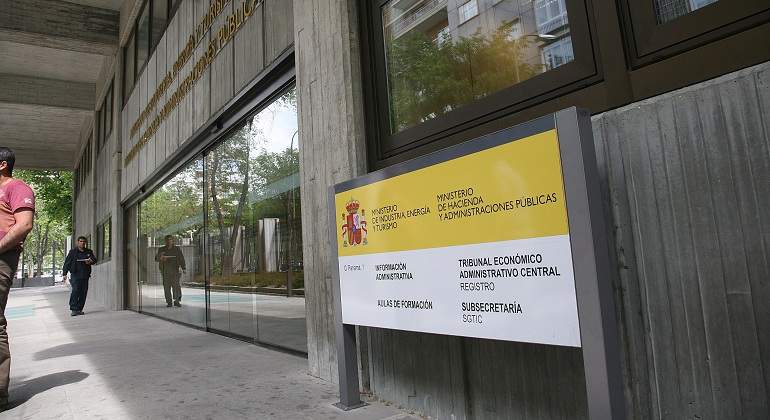
En la intrincada red del comercio transfronterizo, un error informático o una confusión procesal pueden resultar tan destructivos para el balance de una empresa como una avería grave en su flota. TW SL, una compañía logística extrapeninsular acaba de aprender esta lección tras intentar recuperar casi 40.000 euros en impuestos. El Tribunal Económico-Administrativo Central (TEAC) ha ratificado la negativa de la Agencia Tributaria española (AEAT) a devolver 39.826,04 euros en concepto de Impuesto sobre el Valor Añadido (IVA) soportado por la firma logística durante el ejercicio 2022. La resolución formaliza la pérdida de unos fondos cruciales para el margen operativo de la entidad.
Este fallo subraya los desafíos de liquidez que afrontan los operadores de transporte con base en Ceuta, Melilla o las Islas Canarias. Estas regiones se encuentran fuera del territorio de aplicación del IVA común y operan bajo marcos impositivos indirectos propios (como el IPSI o el IGIC). Para realizar operaciones en la Península o importar mercancías del territorio aduanero comunitario, estas firmas logísticas deben adelantar el IVA peninsular al 21%. Posteriormente, se ven obligadas a pasar por un complejo procedimiento telemático de reembolso para recuperar ese capital de trabajo.
Un fallo administrativo en estos trámites convierte ese IVA soportado en un coste directo para la empresa, erosionando los márgenes comerciales en un sector ya tensionado por los costes del combustible y la inflación operativa. Para el sector logístico que opera en los enclaves españoles no peninsulares, la resolución del TEAC constituye una advertencia severa: en la gestión del IVA transfronterizo, la rigidez del procedimiento electrónico prima sobre la realidad económica de las operaciones.
La disputa pone de relieve la inflexibilidad de las fronteras fiscales europeas para los operadores logísticos ubicados en los territorios con un régimen fiscal especial. El conflicto se remonta al 27 de septiembre de 2023, apenas tres días antes de que expirara el plazo legal de caducidad para reclamar las cuotas del IVA del ejercicio anterior. Aquel día, los gestores de la compañía accedieron a la sede electrónica de la AEAT e introdujeron la facturación y la documentación requerida para el trámite.
Sin embargo, cometieron un fallo administrativo fundamental. Adjuntaron los justificantes en el Registro Electrónico General a través de un trámite secundario de aportación documental, pero omitieron pulsar el comando final para procesar formalmente el formulario oficial modelo 360. Para la Administración tributaria, esa omisión anuló el trámite. Aunque el sistema emitió un aviso advirtiendo de que la mera aportación de facturas «no constituye una solicitud de devolución válida», la empresa no completó el trámite informático. Una segunda aportación documental realizada en febrero de 2024 corrió la misma suerte.
Cuando la empresa presentó finalmente el modelo 360 en julio de 2024, la Oficina Nacional de Gestión Tributaria desestimó la solicitud por extemporánea. En su recurso ante el tribunal tributario, la firma argumentó que la intención de cumplir con los plazos era evidente y que los defectos formales no debían anular el derecho sustantivo a la devolución del impuesto. Invocó los principios de proporcionalidad, buena fe y la jurisprudencia del Tribunal Supremo sobre la subsanación de errores.
Sin embargo, en la resolución emitida por la Sala Segunda del TEAC, los magistrados rechazaron frontalmente esa postura. El tribunal concluyó que la ausencia del modelo 360 no representa un mero defecto formal subsanable, sino la inexistencia del acto jurídico imprescindible para iniciar el procedimiento. El tribunal fundamenta su fallo en la Directiva comunitaria 2008/9/CE y en la normativa reguladora del IVA. Estas normas establecen que el plazo límite del 30 de septiembre es de caducidad estricta y no admite prórrogas. Para el magistrado ponente, la documentación aportada en el registro de la propiedad no equivale al inicio formal de un expediente tributario.