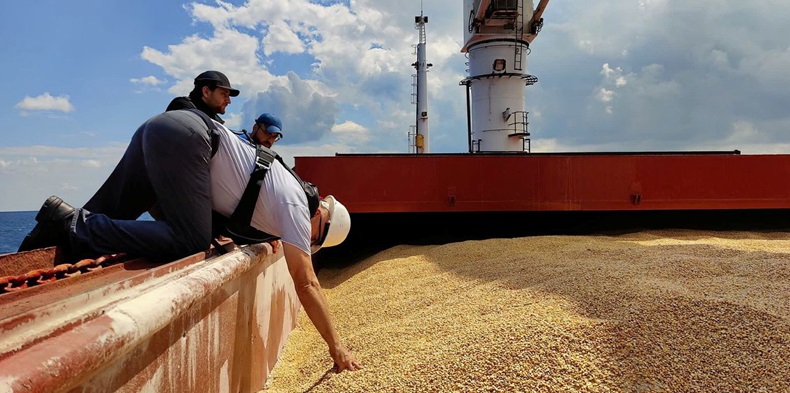
En el muelle gran canario, el movimiento de trigo duro adquiere una relevancia singular para la industria de transformación local. Las importaciones de la Unión en esta categoría se situaron en 1.845.373 toneladas, mostrando estabilidad con un ligero retroceso del 4%. El principal proveedor global de trigo duro hacia Europa es Canadá, que concentra el 55% de los envíos con 1.015.110 toneladas, seguido a gran distancia por Kazajistán con un 21,3%. En contraste, el sémola de trigo duro (expresada en equivalente de grano mediante el factor de 1,5) muestra un flujo modesto de apenas 6.544 toneladas, liderado por Marruecos con una cuota del 59,3%.
Las exportaciones comunitarias muestran un dinamismo renovado, sumando un total general de 36.864.188 toneladas en todos los productos vigilados, un crecimiento interanual del 16%. El trigo blando capitanea las ventas al exterior con 22.054.486 toneladas, teniendo como principales destinos Marruecos (14,7%), Arabia Saudí (8,3%) y Egipto (8%). La cebada también experimentó un repunte extraordinario del 86%, alcanzando las 8.574.207 toneladas exportadas, impulsada por la fortísima demanda de China, que absorbió el 19,3% del total, y de Arabia Saudí con un 18,9%.
El informe definitivo de la Dirección General de Agricultura (DG Agri-E.4) de la Comisión Europea para el cierre del año comercial 2025/2026 se publicará el próximo 8 de julio de 2026. Apenas una semana después, el 15 de julio, se difundirá el primer reporte de la campaña 2026/2027. Las empresas estibadoras y las terminales graneleras de Canarias siguen de cerca estas actualizaciones semanales para calibrar la disponibilidad de almacenamiento en silos y anticipar los costes logísticos de una región periférica expuesta a las oscilaciones de los mercados agrícolas globales.
El control minucioso del tráfico agroalimentario internacional se ha convertido en un pilar estratégico para el Archipiélago. A través del sistema de vigilancia TAXUD, la Comisión Europea centraliza diariamente los datos reales de importación y exportación transmitidos por las autoridades aduaneras nacionales, utilizando como base la información del Documento Administrativo Único (DAU). Este mecanismo excluye el comercio intracomunitario, enfocándose exclusivamente en los flujos con terceros países. Las aduanas remiten estas declaraciones al menos una vez por semana conforme al Reglamento de Ejecución (UE) 2015/2447. Aunque Bruselas busca la máxima excelencia estadística, advierte que los datos son dinámicos y susceptibles de correcciones o retrasos específicos por parte de los estados miembros.
La posición de Canarias destaca dentro de la estrategia importadora española de cereales y productos derivados durante la campaña comercial 2025/2026. Al cierre de la semana 49, el volumen consolidado de compras del bloque comunitario refleja tendencias globales que impactan de manera directa en el abastecimiento insular. El total general de importaciones de la Unión Europea alcanzó las 23.853.164 toneladas, lo que representa una contracción interanual del 19% frente al ejercicio anterior, cuando se registraron más de 29,4 millones de toneladas. Esta reducción responde al reajuste de las cadenas de suministro tras un periodo de acopio intensivo y al encarecimiento de determinados fletes atlánticos.
España lidera con diferencia el volumen de importación de maíz dentro del espacio europeo, consolidando 6.856.054 toneladas sobre un total continental de 16,8 millones de toneladas. Esta masiva entrada de grano extranjero sostiene la industria de piensos y la cabaña ganadera, un factor crítico para el sector primario de las Islas, dependiente del suministro exterior de insumos básicos para la alimentación animal. El mercado del maíz comunitario mantiene como principal abastecedor a Ucrania con 7,7 millones de toneladas (45,8% de cuota), seguido por Estados Unidos con 5,2 millones (30,9%) y Brasil con 3 millones de toneladas (17,8%). Las Palmas opera como un nodo logístico receptor y redistribuidor en estas rutas transatlánticas, aprovechando la exención de licencias de importación vigentes desde noviembre de 2016 para la mayor parte del sector cerealista.
El análisis de los trigos revela dinámicas comerciales inversas en el territorio comunitario. Las importaciones de trigo blando en la Unión Europea sumaron 3.752.443 toneladas en las primeras 49 semanas de la campaña, experimentando una caída notable del 48% respecto al año previo. Canadá se erige como el socio principal en este segmento aportando 1,3 millones de toneladas (35,1% de cuota), flanqueado por Ucrania con un 26,1%. Por su parte, la harina de trigo blando, expresada en equivalente de grano mediante el factor de conversión de 1,37, registró una entrada en la Unión de 226.606 toneladas, siendo el Reino Unido el origen predominante con el 55,2% del mercado.