La intersección entre la reencarnación de los activos de Abengoa —ahora bajo la enseña de Cox— y la logística portuaria en el Atlántico medio ha encontrado un nexo común de una naturaleza puramente corporativa. En el epicentro de esta red se sitúa la figura de Alejandro Fernández Ruiz, un ejecutivo cuya capacidad de ubicuidad en los consejos de administración está redibujando las líneas de influencia en el Puerto de Las Palmas.
La secuencia de fechas refuerza la tesis de una operación en marcha: En agosto 2024 Fernández Ruiz se convierte en vicepresidente y apoderado de Transvirgin y en octubre 2024 salta al consejo de la matriz de Cox y asume la presidencia del Comité de Nombramientos. En enero 2025 se asegura el poder de representación en Sepcan. Este patrón de desembarco previo es clásico en las estrategias de buy-and-build. Al situar a un hombre de la máxima confianza de la matriz en el puente de mando de las empresas locales, Cox garantiza que, de llegarse a una integración definitiva, los activos estén alineados con los estándares de la cotizada.
A medida que Cox, la utility dirigida por Enrique Riquelme, consolida su estructura tras su reciente debut bursátil, la presencia de Fernández Ruiz actúa como un puente estratégico entre la energía y el servicio portuario. Su ascenso en el organigrama de la matriz es reciente pero contundente: el 15 de octubre de 2024 fue nombrado consejero de Cox ABG Group SA, asumiendo apenas una semana después, el 22 de octubre, la presidencia del Comité de Nombramientos y Retribuciones, el órgano que define la gobernanza y los incentivos del gigante energético.
Buy-and-build
Sin embargo, es en la vertiente logística donde la trama adquiere su mayor profundidad. Fernández Ruiz no solo supervisa el futuro de la antigua Abengoa; apenas dos meses antes de su entrada en el consejo de Cox, el 8 de agosto de 2024, consolidó su poder en Transvirgin SL, una pieza clave en el engranaje portuario, donde ostenta los cargos de vicepresidente, consejero y apoderado solidario. Esta doble condición le sitúa en una posición privilegiada para arbitrar las sinergias entre la demanda energética de las infraestructuras y los servicios de transporte especializado.
La red se extiende aún más sobre el terreno canario. El 20 de enero de 2025, Fernández Ruiz fue designado apoderado de Servicios Portuarios Canarios (Sepcan), vinculando directamente su gestión con la operativa diaria de los muelles. Esta acumulación de cargos —con 33 activos en la actualidad— sugiere una estrategia de control vertical donde el Puerto de Las Palmas no es un mero escenario, sino el nodo donde convergen los intereses de la «nueva Abengoa» con la logística de hidrocarburos y servicios de Transvirgin.
Anclajes
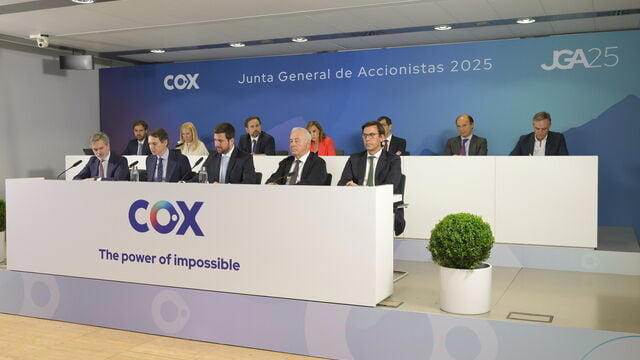
Mientras Cox celebra su primera Junta General de Accionistas presumiendo de un EBITDA de 183 millones de euros y una deuda neta de tan solo 62 millones, la ingeniería de su consejo de administración revela una ambición más silenciosa. Con el respaldo de figuras como Dámaso Quintana y Larry Coben, la compañía busca estabilidad, pero es a través de ejecutivos como Fernández Ruiz —capaz de saltar del sector inmobiliario en Butarque a la energía limpia en Epsilon— como el grupo asegura sus anclajes en sectores estratégicos.
En Las Palmas, esta vinculación entre Cox y Transvirgin bajo un mismo mando ejecutivo plantea un nuevo paradigma de eficiencia operativa, pero también una concentración de influencia técnica que será seguida de cerca por los observadores del mercado. La capacidad de Fernández Ruiz para gestionar los tiempos de nombramientos —cinco cargos de alto nivel en apenas seis meses entre 2024 y principios de 2025— subraya que, en el actual ciclo económico, la verdadera energía se mueve a través de las actas de los consejos.
La arquitectura societaria que rodea a Alejandro Fernández Ruiz sugiere algo más que una simple acumulación de cargos: parece el despliegue de una avanzadilla estratégica en un enclave donde la energía y la logística portuaria son inseparables. En el lenguaje del Financial Times, este tipo de movimientos suelen preceder a una consolidación de activos o a una integración vertical que el mercado aún no ha terminado de digerir.
La hipótesis de la marca blanca
La entrada de Fernández Ruiz en el consejo de Cox ABG Group (la matriz del imperio de Enrique Riquelme) en octubre de 2024, apenas meses después de haber tomado posiciones de control en Transvirgin SL y Servicios Portuarios Canarios (Sepcan), no parece una coincidencia de agenda. En el Puerto de Las Palmas, Transvirgin y Sepcan operan en un nicho crítico: la gestión de residuos (Marpol) y los servicios técnico-náuticos.
Para un gigante como Cox, que tras absorber los restos de Abengoa busca posicionarse como un líder en agua y energía, controlar la «última milla» de los servicios portuarios a través de figuras transversales permite dos cosas: Exploración silenciosa con marcas locales establecidas evita la inflación de precios que conlleva el nombre de una cotizada y reduce el escrutinio regulatorio inicial. Fernández Ruiz, con su perfil de experto financiero (licenciado por Comillas-E2) y su red de casi 500 cargos históricos, actúa como el «facilitador» ideal para auditar desde dentro la rentabilidad de estas operadoras antes de una absorción formal por parte de Cox.
El capital de Cox
El control de Cox se concentra con mano de hierro en una estructura de capital donde Enrique Riquelme ejerce un dominio absoluto, ostentando el 59,59% de las acciones con un valor de mercado de 591 millones de euros. Este núcleo duro se ve secundado por Alberto Zardoya (12,92%) y socios industriales estratégicos como Cunext (4,9%), conformando un accionariado de control que deja un margen estrecho a los inversores institucionales. Entre estos últimos, destacan posiciones minoritarias de Andbank, Hermandad de Arquitectos y diversas gestoras de activos como Quadriga o GVC Gaesco, que operan como acompañantes financieros en una utility cuyo rumbo y caja siguen vinculados, de forma casi simbiótica, a la visión de su fundador.
En el frío balance de poder de Cox, Amea Energy Investments aparece como el cuarto jinete del capital, ocupando un discreto pero estratégico 3,45% de la compañía. Con una valoración que ronda los 34 millones de euros, esta sociedad representa el brazo inversor de capitales que, desde la región de África y Oriente Medio (AME), proporcionan a la utility de Enrique Riquelme no solo respaldo financiero, sino la validación geopolítica necesaria para su expansión en mercados emergentes. Mientras Riquelme y Zardoya dictan la melodía principal, Amea actúa como el acompañamiento silencioso que asegura la conexión de la antigua Abengoa con los flujos de inversión del Golfo, consolidando un accionariado donde la proximidad al poder regional es tan valiosa como el propio capital.