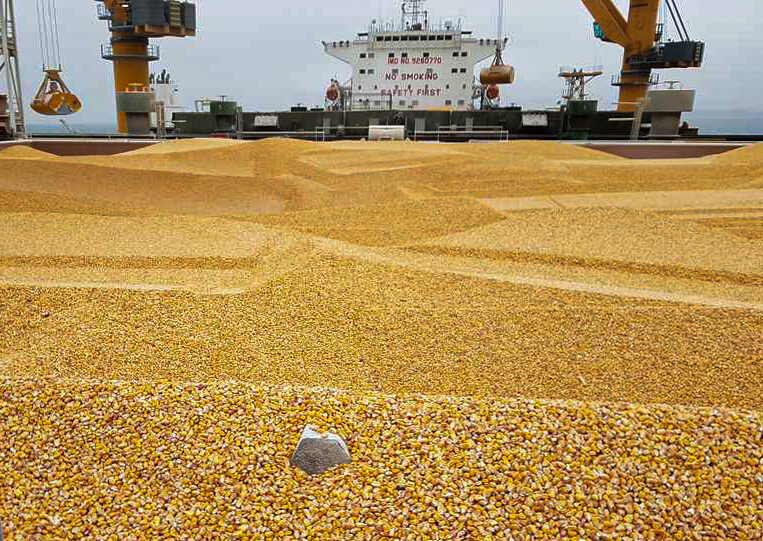
Las mesas de negociación de materias primas agrícolas en Europa han completado la jornada este miércoles con una tendencia unánime al alza que consolida las primas de riesgo en el sector agroalimentario continental. El trigo de molienda (Milling Wheat), cotizado en la plataforma de referencia Euronext y considerado el principal indicador del sentimiento del mercado de grano en la eurozona, y que en Canarias es clave, lideró con absoluta comodidad el volumen de actividad operativa de la sesión de este miércoles 17 de junio de 2026. Los operadores institucionales se volcaron en un claro sesgo comprador ante la revisión de las perspectivas de cosecha en el hemisferio norte y un posicionamiento técnico agresivo de los fondos de inversión antes de la entrada del grueso de la campaña estival de recolección.
Las dinámicas climáticas de las últimas semanas, caracterizadas por una acusada volatilidad meteorológica en las principales regiones productoras de Francia y Alemania, han comenzado a pasar factura a las estimaciones de rendimientos por hectárea. A este factor local se suma la persistente incertidumbre sobre la calidad del grano panificable que saldrá de las cosechadoras este verano. En este contexto de menor visibilidad en la oferta física inmediata, la posición más líquida a corto plazo, correspondiente al contrato de septiembre de 2026 (MLU26), avanzó un euro entero para fijar su último precio en los 203,50 euros por tonelada métrica. Esta posición concentró el grueso de la liquidez del mercado logrando un volumen de intercambio masivo que superó los 61.990 contratos comerciales validados, reflejando el nerviosismo de las industrias harineras por asegurar sus necesidades de molienda para el inicio del otoño.
Los vencimientos diferidos acentuaron de forma todavía más nítida este repunte intradiario, dibujando una curva de precios ascendente que premia la retención de inventarios para los meses invernales. El contrato con vencimiento en diciembre de 2026 (MLZ26), clave para evaluar el comportamiento del mercado una vez que la cosecha esté totalmente almacenada, escaló 1,75 euros para situarse en los 210,50 euros por tonelada métrica, moviendo un volumen nada desdeñable de 39.372 lotes comerciales. Esta subida en las posiciones de final de año demuestra que los compradores tradicionales no esperan un alivio estructural en los precios durante el otoño, asumiendo que los inventarios globales de seguridad continúan operando en niveles históricamente ajustados.
La mayor aceleración de la jornada dentro del complejo del trigo de molienda se localizó en la posición destinada a la primavera del año próximo. El contrato con vencimiento en marzo de 2027 (MLH27) sumó un avance de 2,25 euros enteros, lo que catapultó su cotización oficial de cierre hasta los 215,50 euros por tonelada métrica. Esta posición registró un volumen de 6.557 contratos negociados y operó con firmeza durante todo el tramo final de la sesión tras tocar mínimos diarios de 213,25 euros, confirmando que la presión compradora se mantiene sólida incluso en los horizontes temporales más alejados de la coyuntura actual.
Esta firmeza del trigo de molienda ejerció un efecto de arrastre inmediato sobre el resto de las materias primas agrícolas secundarias cotizadas en Europa. El trigo forrajero (Feed Wheat), penalizado habitualmente por un menor volumen de intercambio directo pero muy ligado a los costes de producción de la industria ganadera, acompañó la sintonía del mercado físico. Sus posiciones de julio de 2026 (LWN26) y noviembre de 2026 (LWX26) anotaron idénticos avances de 1,75 euros para fijar sus precios de cierre en 174,75 euros y 179,75 euros por tonelada, respectivamente. Del mismo modo, el maíz replicó este comportamiento alcista registrando subidas de hasta 2,75 euros en su posición de noviembre de 2026 (XBX26), que cerró en 210,00 euros fijos impulsada por el encarecimiento general del bloque de cereales feed.
La consistencia y la unanimidad de estos incrementos generalizados en el trigo de molienda certifican un cambio de ciclo en las expectativas a corto plazo de los operadores agrícolas y los fondos de cobertura internacionales. La complacencia bajista que había dominado el mercado de granos durante los primeros meses del año parece haberse disipado ante la realidad de los campos europeos. Con las cosechadoras a punto de entrar en las principales llanuras productoras de la eurozona, el mercado de futuros de París ha enviado una señal inequívoca a la cadena de suministro global: la seguridad alimentaria y el cereal de calidad con destino a la panificación doméstica se pagarán más caros durante la campaña comercial de 2026.