Las dinámicas del comercio marítimo global enfrentan un doble desafío logístico y geopolítico que altera la estructura de costes en el Atlántico Medio y la fachada occidental africana. La reactivación de las hostilidades militares en el Golfo Pérsico, marcada por intercambios de misiles balísticos y ofensivas con drones entre Estados Unidos e Irán en puntos críticos como la isla de Qeshm, ha empujado el contrato de referencia ICE Brent por encima de la barrera psicológica de los 98 dólares por barril. Este repunte de la materia prima, sumado a una contracción imprevista de las reservas estratégicas norteamericanas, se traslada con una volatilidad amplificada a las cotizaciones del combustible para buques (búnker) en los nodos de suministro estratégicos de Las Palmas de Gran Canaria y los puertos clave de West Africa.
En el Puerto de Las Palmas, el principal centro de distribución de las Islas Canarias, el índice de referencia del gasóleo marino bajo en azufre (LSMGO) ha registrado un comportamiento alcista extraordinario. El incremento de las cotizaciones locales ha duplicado el avance reportado en plazas competidoras como el Estrecho de Gibraltar. Esta asimetría de precios reduce de forma drástica el tradicional descuento del búnker grancanario respecto al mercado peninsular, estrechando el margen a tan solo 7 dólares por tonelada métrica en una sola jornada de negociación. La tensión sobre los precios se ve agravada por una rigidez estructural de la oferta física; los operadores locales exigen plazos de nominación de entre 7 y 10 días para garantizar la entrega de cualquier especificación técnica, eliminando toda flexibilidad para el mercado de suministro inmediato.
La parálisis de los fondeos exteriores y el cuello de botella físico
A la presión financiera derivada del conflicto de Oriente Medio se añade un factor de bloqueo operativo en el archipiélago. Un episodio prolongado de condiciones marítimas adversas, con previsiones de mar de fondo y olas que rozan los dos metros de altura, obliga a mantener suspendidas las operaciones de abastecimiento en los fondeos exteriores de las zonas norte y sur de la isla. La decisión técnica, coordinada por las agencias portuarias locales, concentra la totalidad de la demanda de las flotas comerciales internacionales en el área de fondeo interior y en las líneas de muelle.
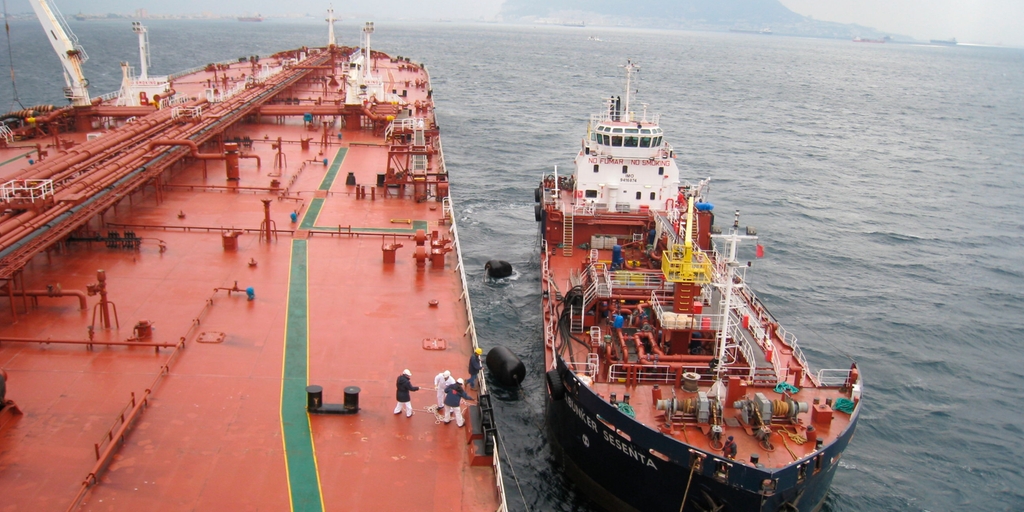
Esta restricción geográfica transforma la ventaja logística de Las Palmas en un cuello de botella. Las operaciones de barcaza que habitualmente se realizan en aguas abiertas con alta rotación deben ejecutarse ahora bajo las limitaciones de espacio del recinto interior, lo que genera retrasos estructurales y tiempos de espera de entre dos y tres días para los buques que desvían sus rutas atlánticas en busca de carburante. La imposibilidad de operar en el fondeo exterior penaliza la eficiencia de los fletes y obliga a los armadores a asumir costes por demoras recurrentes en una de las rutas de tránsito más congestionadas del planeta.
West Africa ante la escasez de componentes y la rigidez de inventarios
La onda de choque de esta crisis energética impacta con idéntica severidad en los terminales de la costa de West Africa, una región cuya cadena de suministro depende estrechamente de los flujos de refino del noroeste de Europa. Los inventarios independientes de fueloil en el eje Ámsterdam-Rotterdam-Amberes (ARA) registran mínimos históricos, situándose un 44% por debajo de los niveles previos al estallido del conflicto en Oriente Medio debido a la escasez de componentes esenciales para la mezcla que habitualmente transitaban por el estrecho de Ormuz. Esta sequía de destilados en los centros de producción europeos se traduce de inmediato en una limitada disponibilidad de combustible para las economías portuarias del golfo de Guinea y el sur del continente.
En el puerto nigeriano de Lagos, el principal polo económico de West Africa, el mercado de VLSFO intenta sostener una estabilidad precaria con ventanas de entrega de entre 5 y 7 días, un oasis operativo en comparación con los puertos vecinos. En Lomé (Togo), un punto neurálgico para el transbordo de crudo y productos refinados en la región africana, la escasez obliga a los compradores a planificar sus aprovisionamientos con una antelación mínima de diez días. Esta misma rigidez se replica hacia el sur, en la bahía de Walvis (Namibia), donde las dificultades de inventario coinciden con la llegada del mismo frente de fuerte oleaje que azota al archipiélago canario, amenazando la viabilidad técnica de las operaciones de búnker en alta mar.
Reconfiguración logística en el Atlántico Sur
La vulnerabilidad del suministro en West Africa se agudiza en los extremos del corredor atlántico. Terminales estratégicas como Luanda (Angola) reportan un agotamiento temporal de sus existencias de combustibles pesados, limitando sus operaciones exclusivamente al suministro de gasóleo de automoción marítimo (LSMGO) bajo preavisos estrictos. Esta parálisis fuerza a la navegación comercial que bordea el cabo de Buena Esperanza a buscar alternativas en mercados saturados como Durban (Sudáfrica), donde la escasez de producto inmediato y las subidas de precio de hasta 76 dólares por tonelada consolidan un escenario de alta volatilidad para los costes operativos del transporte marítimo internacional.
La confluencia de un escenario de hostilidades bélicas que encarece el crudo Brent con las restricciones meteorológicas en Las Palmas redefine los equilibrios comerciales entre Europa y África. Ante la imposibilidad de asegurar suministros flexibles y económicos en los nodos tradicionales del Atlántico y West Africa, las grandes navieras se ven forzadas a internalizar plazos de espera prolongados y presupuestos de combustible al alza. El negocio del búnker en Las Palmas afronta así una prueba de resistencia donde la gestión del espacio interior del puerto y la seguridad jurídica de los contratos de suministro a largo plazo se consolidan como las únicas herramientas para defender su hegemonía frente a la parálisis forzada de sus aguas exteriores.