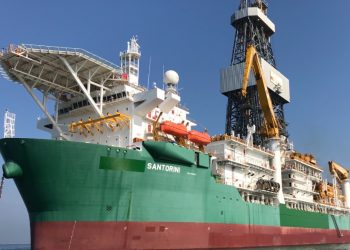
La petrolera Kosmos Energy, tradicional cliente de puertos de Tenerife, ha logrado un hito significativo en su hoja de ruta de consolidación financiera. S&P Global Ratings ha elevado la calificación crediticia de la compañía desde el nivel especulativo ‘CCC’ hasta ‘B-‘, una decisión que subraya el impacto positivo de una gestión activa de la deuda y una coyuntura de precios energéticos marcadamente favorable. Este movimiento, anunciado el pasado 14 de mayo de 2026, posiciona a la empresa con sede en Dallas en una senda de estabilidad, dejando atrás la vulnerabilidad operativa que marcó su ejercicio anterior.
La tesis central de esta mejora descansa en la robustez de los precios del petróleo. Con el barril de Brent cotizando cerca de los 100 dólares —cifra que supera ampliamente las previsiones conservadoras de principios de año—, la compañía ha visto cómo sus ingresos se disparaban. Este factor, unido a una producción trimestral récord de 75.000 barriles equivalentes de petróleo diarios (boe/d), ha permitido a Kosmos acelerar su estrategia de desapalancamiento. Mientras que en 2025 la firma reportó un ratio de deuda sobre EBITDA de 5,8x, la dirección proyecta situar este indicador por debajo de las 2,5x al cierre de 2026, un cambio estructural en su hoja de balance.
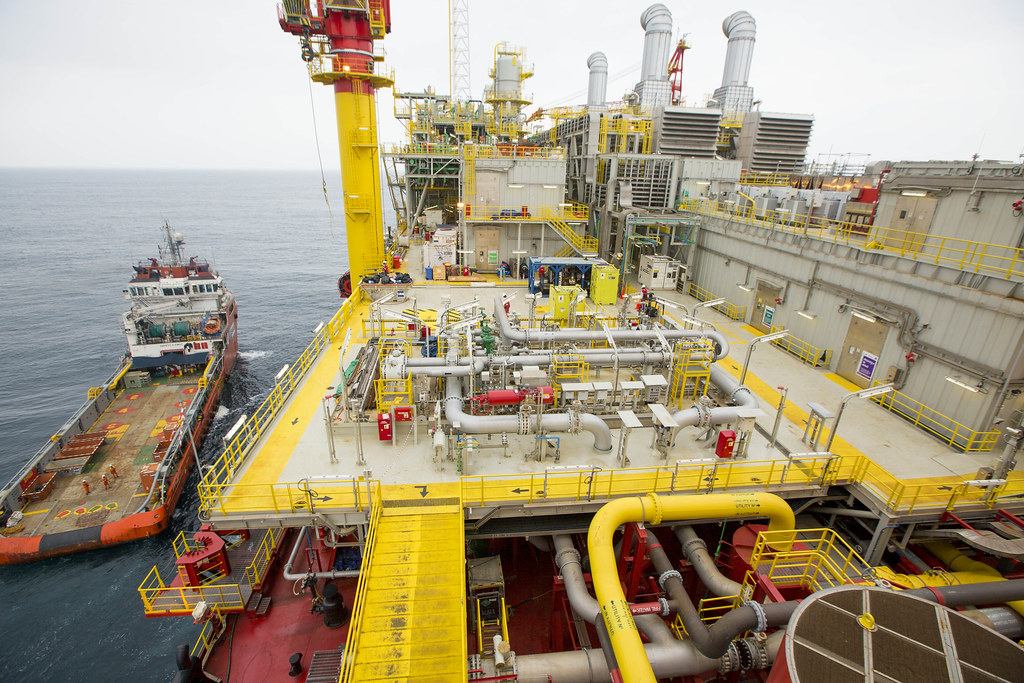
El pilar fundamental de este crecimiento operativo reside en el proyecto Greater Tortue Ahmeyim (GTA), una apuesta estratégica situada en las costas de Mauritania y Senegal. Este complejo, que ya aporta el 23% de la producción total del grupo, se ha consolidado como el activo determinante para su futura generación de caja. En un entorno de precios altos, el incremento en la producción de GNL consolida a Kosmos como un actor clave en la infraestructura energética del África Occidental. La compañía está logrando mitigar costes unitarios de manera significativa, eliminando las cargas iniciales de puesta en marcha que lastraron sus cuentas en periodos previos.
La arquitectura financiera de este cambio ha sido intensa. Desde enero de 2026, Kosmos ha ejecutado una serie de transacciones tácticas, destacando la captación de 350 millones de dólares en bonos senior garantizados vinculados a sus activos de GTA y la desinversión en Guinea Ecuatorial. Esta última operación, cifrada en 180 millones de dólares, es vista por los analistas como una salida quirúrgica de activos con altos costes operativos, permitiendo a la firma redirigir capital hacia la reducción de su línea de crédito RBL y al desarrollo de proyectos de menor coste en el Golfo de México, como el yacimiento Tiberius.
Pese al optimismo que genera esta mejora en el perfil crediticio, la perspectiva estable otorgada por S&P incorpora cautela. La compañía todavía enfrenta pruebas de liquidez periódicas y el vencimiento de bonos en 2028, lo que mantiene viva la necesidad de un flujo de caja operativo ininterrumpido. El éxito de Kosmos dependerá de su capacidad para sostener la ejecución operativa en Jubilee, Ghana —el motor actual de su volumen productivo con casi la mitad del total— y de su habilidad para sortear la volatilidad en las coberturas contractuales de petróleo que retrasan la materialización completa de las ganancias.
El mercado observa con atención cómo Kosmos navega esta nueva etapa. La alianza exploratoria firmada en febrero con Shell en el Golfo de México sugiere que la compañía no ha abandonado sus ambiciones de crecimiento, aunque bajo un modelo de riesgo compartido más disciplinado. Si la firma logra sostener su relación FFO/deuda entre el 25% y el 30%, habrá superado definitivamente las dudas sobre su sostenibilidad. Por el momento, el veredicto es claro: la era de la dependencia estricta de condiciones externas para la supervivencia parece haber concluido, dando paso a una fase de madurez operativa y mayor solvencia financiera.