La parálisis del estrecho de Ormuz desde el pasado 28 de febrero ha forzado una reconfiguración masiva de las arterias del comercio global. Con el bloqueo de un corredor que gestiona el 25% del petróleo marítimo mundial y volúmenes críticos de gas natural licuado (GNL), las navieras han reactivado la ruta del Cabo de Buena Esperanza. Este cambio de rumbo ha incrementado el tránsito en el extremo sur del continente en un 90%, según datos de Rhenus Logistics. Sin embargo, la incapacidad de los puertos regionales para absorber este flujo ha dejado a centros como Durban o Ciudad del Cabo al margen de los beneficios económicos de la crisis.
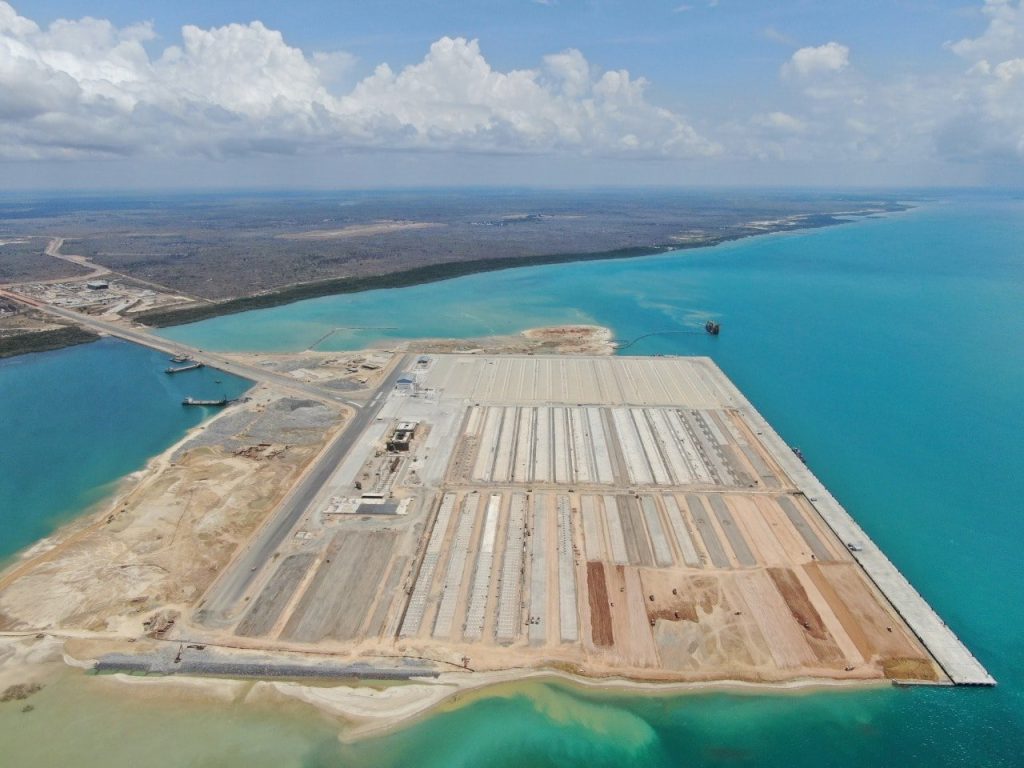
Las limitaciones operativas en el sur de África actúan como un cuello de botella sistémico. La combinación de meteorología adversa y una congestión que ya lastraba la competitividad sudafricana impide que el aumento del tráfico se traduzca en escalas reales. Según los analistas de mercado, existe una desconexión entre el volumen de buques que circunnavegan el continente y la actividad en sus muelles. Las grandes líneas de contenedores entre Asia y Europa prefieren mantener rotaciones directas para mitigar el incremento de los costes operativos, evitando los retrasos crónicos de las infraestructuras subsaharianas.
Canarias como alternativa de servicios
En este escenario, el archipiélago canario emerge como el nodo de servicios más fiable de la fachada atlántica. A diferencia de enclaves de África Oriental como Yibuti o Puerto Sudán, cuyos ingresos han colapsado debido a su dependencia absoluta del Canal de Suez, los puertos de Las Palmas y Santa Cruz de Tenerife, en mayor medida, están monetizando su capacidad de respuesta rápida. La demanda actual no se centra en la manipulación de carga —que mantiene sus destinos finales en el norte de Europa—, sino en el búnker, las reparaciones de emergencia y el avituallamiento para travesías que ahora son significativamente más largas.
El mercado del suministro de combustible en las islas se ve reforzado por la prima de riesgo en los puertos del Golfo y del sur de Asia, donde la inestabilidad bélica ha disparado el coste de los seguros marítimos. Mientras puertos como Port Louis en Mauricio o Walvis Bay en Namibia captan fracciones marginales del tráfico de reabastecimiento, Canarias ofrece una seguridad jurídica y una velocidad de operaciones que los sitúa en una ventaja competitiva neta. Las navieras priorizan la fiabilidad de los astilleros tinerfeños para compensar los 10 a 15 días adicionales de navegación impuestos por el conflicto entre Estados Unidos e Irán.
El fracaso de los centros regionales
La crisis actual ha subrayado la brecha de capacidad entre los puertos africanos y los centros de control europeo en la costa occidental. Los centros logísticos que tradicionalmente aspiraban a competir con el sistema portuario español carecen de la agilidad necesaria para transformar una interrupción del comercio mundial en un flujo de caja positivo. La mayoría de las ganancias se concentran en un puñado de ubicaciones destinadas exclusivamente al soporte técnico del buque, un nicho de alto margen donde Canarias mantiene su dominio histórico.
El cierre de Ormuz demuestra que la geografía es irrelevante sin infraestructura de soporte. Los puertos africanos apenas captan una fracción residual del negocio debido a su rigidez operativa y falta de incentivos comerciales. Para el sector portuario canario, este desplazamiento del comercio hacia el Atlántico consolida su papel como estación de servicio estratégica. La incapacidad de África para gestionar el desvío del Cabo reafirma al archipiélago como el único punto de apoyo financiero y operativo viable en la ruta que conecta los mercados asiáticos con el Mediterráneo.