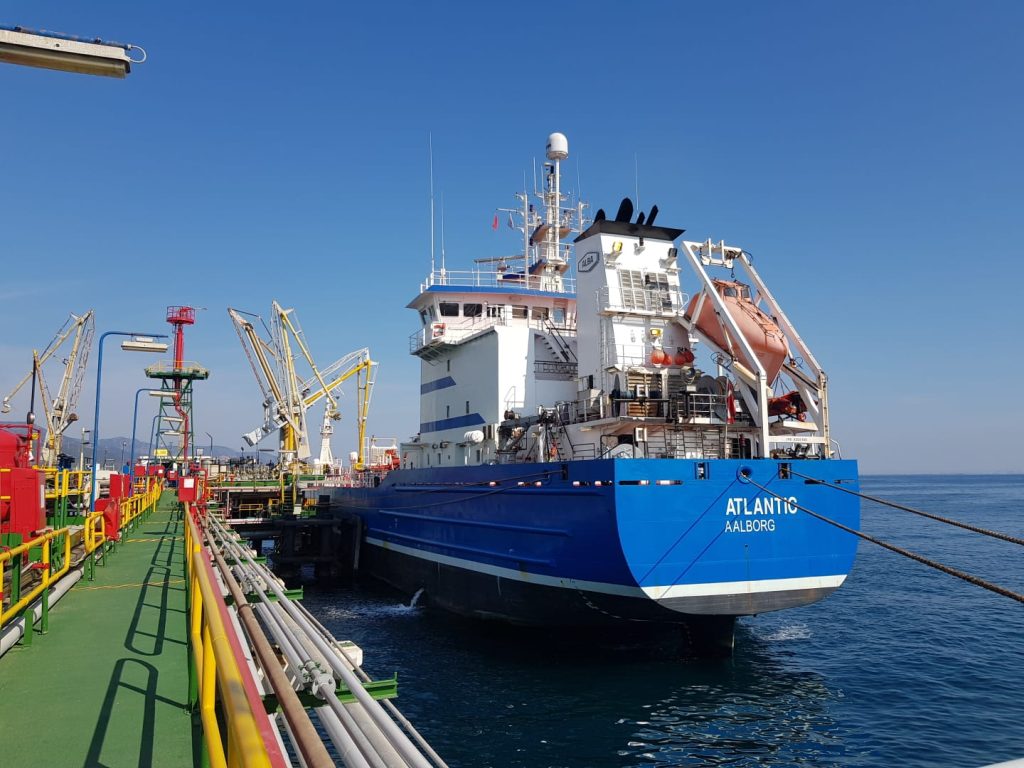
El mercado de bunkering en el eje del Atlántico Medio enfrenta este lunes 22 de diciembre una coyuntura de alta tensión técnica, donde la ventaja competitiva de los puertos canarios está siendo puesta a prueba por la pinza que ejercen los costes operativos locales. Según fuentes directas del mercado de traders y suministradores consultadas a pie de muelle, Las Palmas y Tenerife operan estos últimos días de 2025 con márgenes de disponibilidad extremadamente ajustados.
Con la entrada en operación de proyectos gestionados por Petrosen (Senegal) y SMHPM (Mauritania), el tráfico de metaneros por el corredor canario se ha intensificado. Buques como el Gimi (la unidad flotante de licuefacción de Golar LNG destinada a Tortue) han puesto de relieve la importancia de Canarias como base de retaguardia técnica.
La persistencia del conflicto en el Mar Rojo continúa forzando el desvío de buques de gran calado por la ruta del Cabo de Buena Esperanza, lo que ha generado una presión sostenida sobre los inventarios de VLSFO en las islas, manteniendo las primas de entrega por encima de la media histórica del Estrecho. El diferencial entre el HSFO y el VLSFO se ha estrechado a unos 82$: Los barcos con «scrubber» no están ahorrando tanto como hace un mes.
En Las Palmas de Gran Canaria, el puerto de referencia en fiabilidad de caudal, el precio del VLSFO (0.5% S) se ha estabilizado en los 419,00 USD/MT, tras un ligero ajuste a la baja del 0,5% en la última semana. Sin embargo, este precio nominal es engañoso la saturación de las ventanas de atraque y la alta rotación de barcazas están dificultando el suministro en fondeo (off-shore). El diferencial con Gibraltar se mantiene en una horquilla de entre 3 y 5 dólares, una brecha que Las Palmas defiende gracias a su superior infraestructura de storage y a la precisión de sus mass flow meters, que minimizan las disputas de cantidad que tanto lastran la operativa en otros puertos del entorno.
Santa Cruz de Tenerife presenta una cotización de 425,00 USD/MT para el VLSFO, consolidando un diferencial de aproximadamente 6 dólares respecto a Las Palmas. Las fuentes de la terminal tinerfeña justifican este «premium» por los costes logísticos de trasvase y una operativa más orientada a servicios de nicho y buques que buscan evitar las colas de espera del Puerto de La Luz. En el segmento del destilado, el LSMGO (0.1% S) en Tenerife alcanza los 670,00 USD/MT, frente a los 656,00 USD/MT de Las Palmas, reflejando una menor liquidez en este grado de combustible que obliga a los armadores a planificar con al menos 72 horas de antelación para evitar recargos por urgencia.
La amenaza real a la hegemonía canaria no proviene de Sines, que con un VLSFO a 438,00 USD/MT se mantiene fuera de juego para el tráfico de tránsito masivo, sino de la agresividad comercial de Tánger Med. El puerto marroquí está cotizando el VLSFO a 408,00 USD/MT, aprovechando un vacío fiscal que le permite operar con un descuento de 11 dólares por tonelada frente a Las Palmas. Fuentes del sector advierten que en enero de 2026 se espera un rebote técnico alcista generalizado de entre 3 y 5 dólares. La recomendación técnica para los departamentos de procurement es el cierre inmediato de posiciones, dado que la ventana de oportunidad que ha abierto la reciente corrección del Brent está a punto de cerrarse debido a la escasez de barcazas disponibles para el último tramo del año. En Gibraltar el suministro está tight. Se esperan 54 buques en los próximos días. Si no hay reserva de ventana, los operadores deberán pagar la tradicional prima de urgencia.