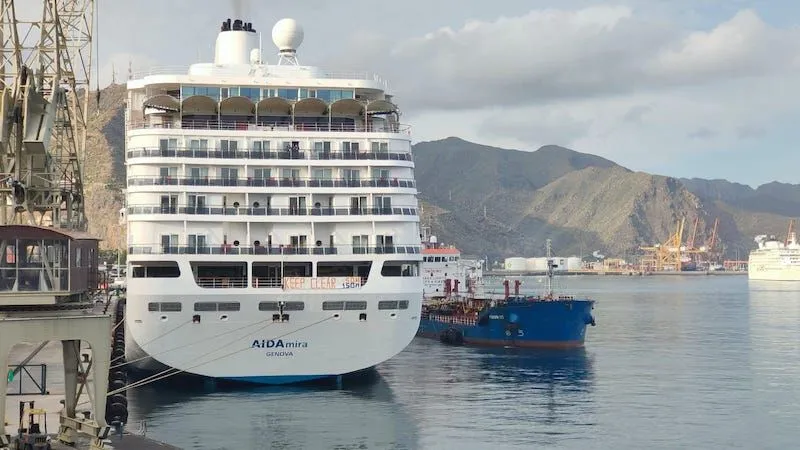
Los severos cuellos de botella logísticos en las Islas Canarias, con los puertos de Las Palmas y Santa Cruz de Tenerife al borde de su capacidad operativa, han desatado un drástico cambio de rutas en el tráfico marítimo atlántico. Un informe de Intercop en Las Palmas advierte que los considerables retrasos en los puntos habituales de repostaje en Europa y las severas restricciones de oferta en el Mediterráneo han empujado a los operadores a buscar alternativas desesperadas. Una combinación de inventarios mermados en el centro de refinado de Ámsterdam-Rótterdam-Amberes (ARA), junto con la intensa congestión en el Estrecho de Gibraltar —donde más de una docena de buques permanecían en cola la pasada semana—, ha redirigido un fuerte incremento de la demanda de bunkering directo hacia el archipiélago canario y la fachada de África Occidental.
Presión crítica en La Luz
Según el informe semanal de Intercop enviado a sus clientes el pasado domingo, el Puerto de Las Palmas (Puerto de La Luz) está sufriendo el mayor impacto de este repentino vuelco del mercado. La capacidad local de sus barcazas y la disponibilidad inmediata de combustible se encuentran bajo una enorme presión. Aconsejan a los armadores asegurar sus fechas de entrega con al menos 10 días de antelación para garantizar la cobertura de suministro. El déficit de oferta en Gibraltar ha forzado a buques portacontenedores, graneleros y petroleros a buscar combustible en la bahía de Gran Canaria, elevando los precios locales del VLSFO a un rango de 615 a 630 dólares por tonelada métrica, mientras que el LSMGO se cotiza entre 775 y 795 dólares por tonelada métrica.
Tenerife absorbe el desvío
En Santa Cruz de Tenerife, el panorama operativo refleja una dinámica de oferta igualmente tensionada, impulsada por la demanda indirecta. Aunque los plazos de entrega en Tenerife se mantienen ligeramente más flexibles que en Las Palmas —con promedios de entre siete y nueve días—, los proveedores aplican protocolos de programación rigurosos. Tenerife ha absorbido parte del exceso de demanda de Gran Canaria, mostrando precios de VLSFO en la horquilla de 620 a 635 dólares por tonelada métrica y un LSMGO que se sitúa entre los 780 y 800 dólares por tonelada métrica, manteniendo una competitividad regional suficiente para evitar la fuga de buques hacia Cabo Verde o África Occidental.
Dakar toma ventaja
Más al sur, África Occidental Intercop presenta un escenario de suministro fragmentado, caracterizado por marcadas diferencias en la eficiencia operativa. Dakar (Senegal) se ha erigido como el centro de reabastecimiento más fiable y fluido de toda la fachada atlántica africana. Los proveedores locales en Dakar confirman una disponibilidad inmediata e ininterrumpida tanto de VLSFO como de LSMGO, lo que permite a las embarcaciones repostar con muy poco margen de preaviso. Esta inmediatez ofrece una alternativa vital para los operadores del Atlántico que buscan evitar las esperas de diez días en Canarias, registrando precios de VLSFO entre 635 y 650 dólares por tonelada métrica y de LSMGO entre 810 y 830 dólares por tonelada métrica.
Tensión en el Golfo de Guinea
Por el contrario, el Golfo de Guinea continúa sufriendo para atender la demanda inmediata. En el fondeadero de Lomé (Togo) y en la zona offshore de Lagos (Nigeria), los proveedores exigen notificaciones previas strictly de cinco a siete días para ambos tipos de producto. En Lomé, el VLSFO cotiza entre 645 y 660 dólares por tonelada métrica, mientras que el LSMGO oscila entre 820 y 845 dólares por tonelada métrica. En Lagos, los precios del VLSFO son superiores, ubicándose entre 650 y 670 dólares por tonelada métrica, con un LSMGO que se paga a 830-855 dólares por tonelada métrica debido a los recargos por el uso de barcazas locales y los costes de seguridad.
Temporal en la ruta del Sur
Siguiendo el corredor del Atlántico Sur, Luanda (Angola) demuestra un rendimiento operativo estable, ofreciendo VLSFO y LSMGO con tiempos de entrega competitivos de cuatro a cinco días. El VLSFO en Luanda cotiza actualmente entre 640 y 655 dólares por tonelada métrica, mientras que el LSMGO se sitúa en los 815-835 dólares por tonelada métrica. En Walvis Bay (Namibia), el producto está disponible con un margen de cinco a siete días, pero las operaciones enfrentan serios problemas meteorológicos; olas continuas que superan los dos metros de altura están dificultando las transferencias de combustible entre buques en altamar, manteniendo los precios del VLSFO entre 655 y 675 dólares por tonelada métrica.
Importaciones al alza en ARA
En el resto del mercado europeo y mediterráneo, los inventarios independientes de fueloil en la región ARA registraron un aumento medio mensual del 5% a pesar de la escasa disponibilidad inmediata, manteniéndose los plazos de entrega firmes entre cinco y siete días. Las importaciones de fueloil en ARA aumentaron en agosto a 381.000 barriles diarios —un fuerte incremento frente a los 159.000 barriles diarios de julio—, lideradas por envíos procedentes de Venezuela (21%), Benín (20%) y Lituania (10%). Las importaciones de gasóleo en ARA alcanzaron los 129.000 barriles diarios, procedentes principalmente de Estados Unidos (26%), Reino Unido (11%) y Francia (8%).
Retrasos generalizados en Europa
En otros puntos del norte de Europa, Hamburgo reporta una disponibilidad estable con cinco días de margen, mientras que Gotemburgo y Skaw requieren plazos extendidos de 10 a 14 días. En el Mediterráneo, Gibraltar y Barcelona exigen un aviso previo de siete a diez días, mientras que Malta mantiene suministros estables de VLSFO y LSMGO con un margen de siete días. En El Pireo, la disponibilidad inmediata sigue siendo escasa, requiriendo entre cinco y siete días. Estambul muestra existencias estables de VLSFO y ULSFO, pero una oferta reducida de LSMGO. Por último, Port Louis (Mauricio) representa el cuello de botella más grave en el Océano Índico, donde los proveedores han retrasado todas las entregas hasta septiembre como muy pronto, situando las estimaciones del VLSFO entre 680 y 700 dólares por tonelada métrica.