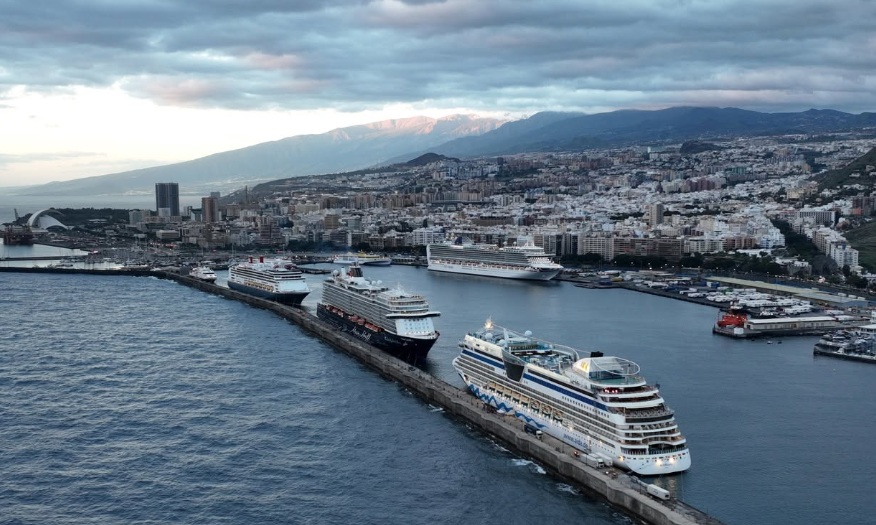
La celebración de la cumbre de Seatrade Cruise Med en Las Palmas sitúa al recinto portuario grancanario en el centro del debate corporativo global. Lejos de la visión puramente turística, las mesas de negociación entre navieras, fondos de capital privado y autoridades portuarias se centran en métricas financieras estrictas, abordando la reestructuración del pasivo acumulado tras la pandemia, la compresión de los márgenes provocada por la inflación en los astilleros y el arbitraje de costes regulatorios dentro del corredor atlántico. Es uno de los dramas que tratará el sector en Las Palmas: El lower berth de un buque de nueva construcción de gran tonelaje supera los 340.000 euros por litera, frente a los 220.000 euros de la década anterior.
Pasivo y WACC
Durante el ejercicio 2025/2026, el foco prioritario en los balances de Carnival Corp, Royal Caribbean Group (RCL) y Norwegian Cruise Line Holdings (NCLH) ha sido el desapalancamiento acelerado. Esta estrategia busca reducir un coste medio ponderado del capital (WACC) que rozó picos del 8,4 % a raíz de las emisiones de deuda garantizada emitidas en momentos de incertidumbre operativa. La refinanciación de estos compromisos mediante la transición de cupones elevados cercanos al 11,50 % hacia nuevas emisiones situadas en el entorno del 5,125 % ha generado un ahorro neto de intereses superior a los 140 millones de euros anuales para operadores como RCL.
En este proceso, Royal Caribbean Group lidera la reestructuración del sector tras recuperar la calificación de grado de inversión por parte de agencias como Fitch y S&P. A lo largo de 2025, la compañía ejecutó la amortización anticipada de 1.250 millones de euros en bonos con cupones de doble dígito, reemplazándolos por deuda no garantizada con vencimiento en 2033. Esta maniobra redujo drásticamente la carga financiera y recortó su ratio de deuda neta sobre EBITDA ajustado hasta 2,6 veces al cierre de dicho ejercicio.
Por su parte, Carnival Corp, con una terminal clave en Santa Cruz de Tenerife, ha destinado íntegramente su flujo de caja libre récord de 3.400 millones de euros a la recompra de deuda sénior cotizada con descuento. Con un recorte del apalancamiento bruto de 4.100 millones de euros en el último año y medio, la naviera ha logrado estrechar el diferencial de sus permutables de incumplimiento crediticio (CDS) a cinco años en 185 puntos básicos, consolidando la confianza de los mercados secundarios de deuda.
La trampa del CAPEX en astilleros y orderbook
Paralelamente, el mercado de nuevas construcciones navales padece una severa falta de capacidad en las instalaciones europeas de Fincantieri, Meyer Werft y Chantiers de l’Atlantique, con gradas comprometidas prácticamente hasta 2030. Esta escasez de oferta ha disparado la valoración de activos y alterado la estructura de costes operativos del sector.
Actualmente, el coste por cama inferior (lower berth) en buques de nueva construcción supera los 340.000 euros, marcando un incremento del 54 % respecto a los 220.000 euros registrados en 2015. Este encarecimiento del gasto de capital inicial obliga a las navieras a obtener rendimientos diarios netos por camarote superior a 285,00 euros para cubrir la amortización y el servicio de las facilidades de crédito a la exportación (ECA).
Ante estas elevadas barreras de entrada para la nueva flota, los grandes grupos han suspendido las ventas de buques para desguace. Las embarcaciones construidas entre 2000 y 2008, al tener su deuda de origen amortizada, están alcanzando márgenes EBITDA ajustados sobre activo del 41 % en las rutas del Atlántico medio, operando con una rentabilidad superior al no cargar con la estructura de costes de capital asociada a los nuevos barcos propulsados por gas natural licuado.