Marruecos ha cambiado de velocidad. En apenas dos años, el país al otro lado del Estrecho ha pasado de ser un actor logístico regional a aspirante serio a hub en el suministro de Gas Natural Licuado (GNL) a buques, una actividad clave en la transición energética del transporte marítimo.
Tánger Med —complejo que en 2024 movió más de 10 millones de TEU y se presenta como el gran puerto africano del sur de Europa— ha impulsado capacidades de bunkering que permiten hoy ofrecer servicios de abastecimiento con rapidez operacional y tarifas competitivas, apoyadas por operadores internacionales como Minerva Bunkering y acuerdos industriales con líneas de contenedores. Esa combinación le otorga una ventaja operativa que Madrid ya mira con atención.
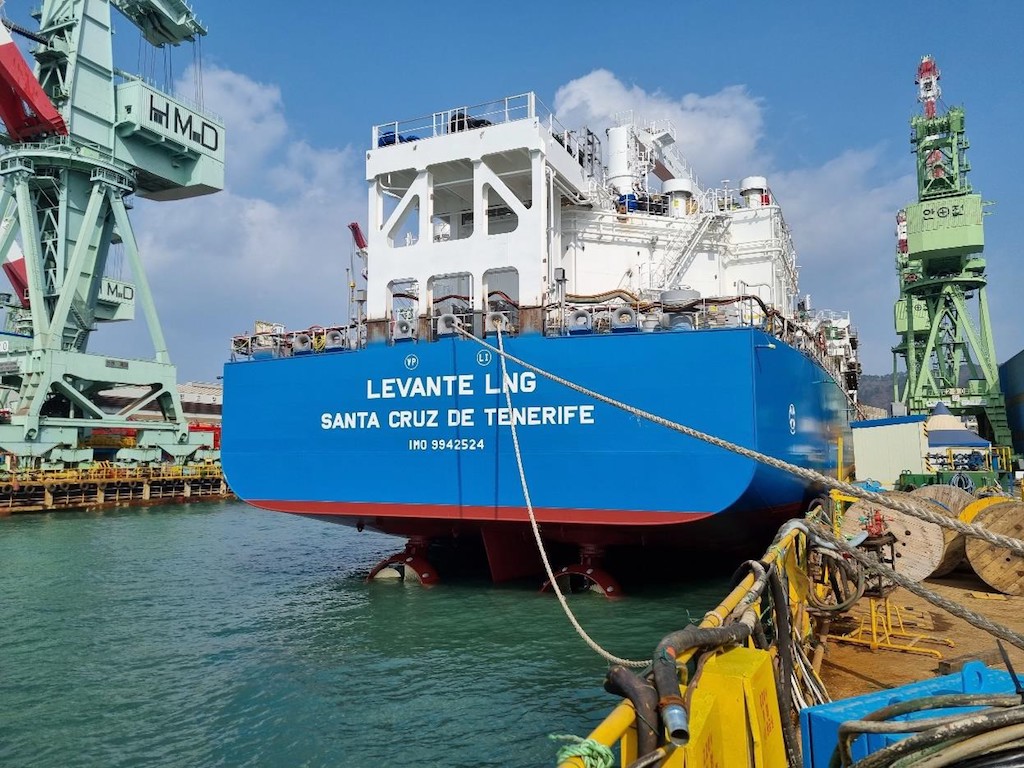
En Canarias, España mantiene activos a jugadores con capacidad y músculo financiero: Enagás, Cepsa, Shell y proveedores logísticos como Minerva y Peninsula. Enagás —a través de su filial Scale Gas— obtuvo en 2022 financiación para posicionar buques bunker en Tenerife y acelerar la oferta de GNL y bioGNL en la ruta, y ya opera proyectos que multiplican el suministro desde sus regasificadoras. Pero el ritmo administrativo de Santa Cruz de Tenerife y la fragmentación de competencias entre autoridades locales, Puertos del Estado y ministerios retrasan ventanas de oportunidad.
La competencia no es solo técnica; es temporal. La rapidez en licencias, la capacidad de ofrecer buques bunker (LNGBV) y las alianzas con traders internacionales marcarán quién capta la primera ola de demanda. En ese tablero, Rabat ha mostrado ambición y capacidad de ejecución; España aún conserva ventajas estructurales, pero debe acelerar decisiones.