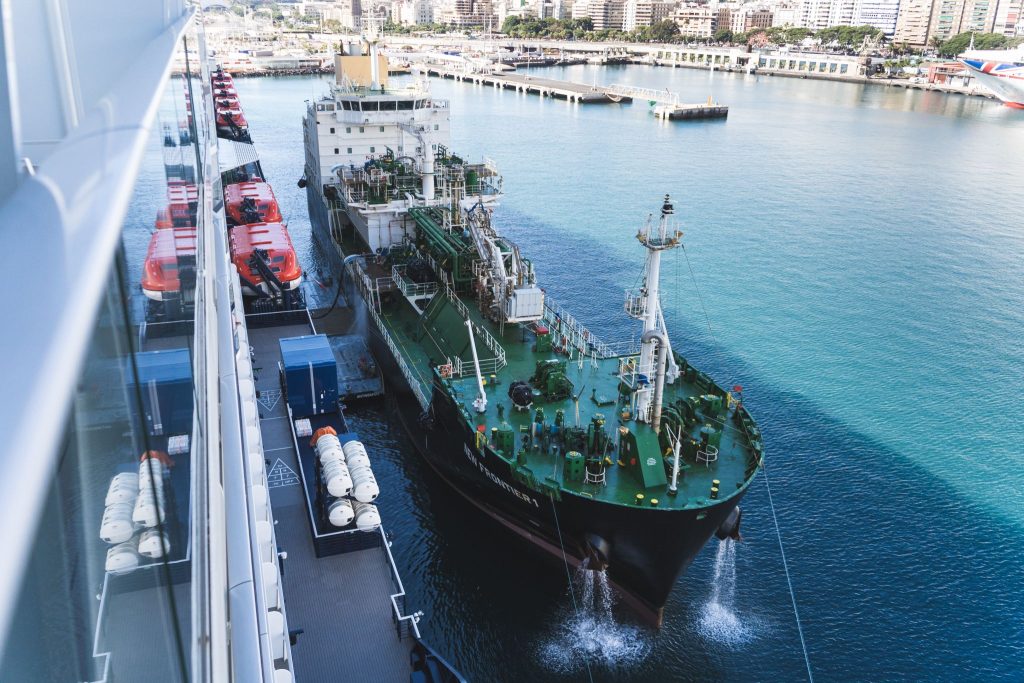
Las Palmas dice adiós al GNL y Tenerife recibe la decisión con los brazos abiertos. La adopción del gas natural licuado (GNL) como combustible marítimo está siendo acelerada por la regulación europea y por la ola de pedidos de buques dual-fuel. Mientras la demanda proyectada para 2030 apunta a un fuerte aumento, la pugna por convertirse en hub regional de bunkering en el sur de Europa y el norte de África se centra hoy en tres actores: Canarias, Tánger y Gibraltar. Técnicamente la opción canaria es viable —posición geoestratégica, tráfico y apoyo institucional—, pero su capacidad para ser “líder” antes de 2030 depende de decisiones rápidas sobre infraestructuras críticas (tanques, buques bunker, llenado ISO/FSU), financiación coherente y coordinación portuaria para competir con proyectos ya maduros en Tánger y Gibraltar.
Desde la plena aplicación de FuelEU Maritime (1 de enero de 2025) y la tensión regulatoria que incorpora el EU ETS al sector marino, el incentivo a operar con combustibles de menor intensidad de carbono —incluido el GNL en el corto-medio plazo— es claro. Esto ha llevado a un aumento sostenido de pedidos de buques dual-fuel y a previsiones que sitúan la demanda de GNL para bunkering en una senda de fuerte crecimiento hasta 2030. La combinación de mandato regulatorio y flota en transformación crea una ventana de oportunidad que exige despliegues rápidos de infraestructura.
Las fortalezas de Canarias son su posición estratégica en la ruta Atlántico-Mediterráneo, tráfico regular de ferries, portacontenedores y cruceros; presencia de iniciativas públicas/privadas para el GNL (proyectos de planta y diseño de estación de bunkering). Hay antecedentes de subvenciones a proyectos de bunkering y de interés por buque bunker en la región. Y las debilidades: aún falta un ecosistema completado (tanques de almacenamiento basados en tierra, FSU/FSO dedicadas o buques bunker de suficiente capacidad, permisos ambientales y operativos consolidados) y la coordinación entre actores portuarios, operadores energéticos y armadores no es todavía tan visible como en competidores.
Tánger Med ha desarrollado capacidad de suministro ágil con varios barges/bunkering units modernas y una logística integrada en un gran hub que ya atiende tráfico ARA-Atlántico-Mediterráneo; inversiones recientes han reforzado su oferta para diesel marino y GNL bunkering, con flexibilidad para suministro a atraque y en fondeo. Tánger ya opera con flota de suministro moderna que le da ventaja operacional. Y Gibraltar ofrece proximidad al Estrecho y a rutas de alto tránsito, mar abierto adecuado para bunkering por barcazas y operaciones coste-eficientes; ahora mismo ya hay operadores comerciales (independientes y majors) prestando bunkering LNG o preparándose para ello, y la escala operativa es rápida dada la naturaleza compacta del puerto.
Para ser hub antes de 2030, Tenerife necesita simultáneamente: almacenamiento onshore o FSU/FSO; al menos 1–2 buques bunker (STI/SSB) o barcazas certificados; autorizaciones ambientales y de seguridad; acuerdos comerciales con distribuidores y armadores; logística de carga/descarga ISO para contenedores y camiones cisterna si se usa modalidad multimodal.
Tenerife dispone de proyectos de diseño (ingeniería para estación de bunkering) y ayudas públicas a la construcción de un buque bunker (Scale Gas / Enagás-linked ayudas), pero esos desarrollos requieren ejecución rápida y financiación adicional para materializar capacidad operativa a escala comercial. Si los plazos administrativos, de construcción y certificación se aceleran, es técnicamente posible ver operación comercial en múltiples nodos canarios (Tenerife) antes de 2030 —pero el margen es estrecho.
Tánger ya funciona como hub de bunkering diversificado y escalable: su parque de barges y la integración portuaria le permiten aumentar volumen con rapidez. En términos prácticos, Tánger tiene una ventaja de “time-to-market” que es difícil de igualar si Canarias no prioriza inversión y simplifica tramitación. Gibraltar puede responder muy rápidamente a demanda puntual dada su escala, operadores ya activos y entorno administrativo ágil. Su capacidad de ser centro de suministro estratégico al Estrecho es elevada, aunque su crecimiento en tonelaje puede estar limitado por la propia escala física del enclave.