La geopolítica de los hidrocarburos en África Occidental afronta una reconfiguración técnica donde las leyes de la geografía imponen su propio arbitraje financiero. Marruecos gestiona una compleja disyuntiva entre la distribución natural de sus recursos y las proyecciones de ingeniería de su industria energética. Las prospecciones en aguas profundas confirman la existencia de yacimientos de gas de dimensiones modestas o con una distribución fragmentada a lo largo del litoral. Esta configuración física convierte la infraestructura de Gas Natural Licuado (GNL) y el transporte por medio de buques metaneros en una alternativa económica menos compleja y sustancialmente más rentable que el despliegue de grandes redes de tuberías submarinas.
La realidad geológica cambia al desplazar el análisis hacia el golfo de Guinea. El volumen de reservas detectado en Nigeria y las distancias continentales justifican técnicamente la construcción de grandes canalizaciones de gasoductos y oleoductos. El diseño de estas infraestructuras choca con un factor de rentabilidad topográfica. El trazado de una línea recta de sur a norte con destino a Argelia resulta óptimo desde la perspectiva de la optimización de materiales. La opción de un corredor marítimo periférico y curvo bordeando la costa hacia Marruecos multiplica los costes de ejecución y los desafíos de ingeniería.
Las distancias de la cuenca de Taoudeni
Este dilema de distancias y orientaciones se repite al analizar los esquemas de evacuación de la cuenca terrestre de Taoudeni. La distancia geográfica lineal entre los yacimientos de Taoudeni y el puerto de Dakhla es de apenas 1.000 kilómetros. La ruta alternativa que conecta esta misma cuenca con los nodos de Argel requiere salvar una extensión de 2.000 kilómetros.
El trazado argelino ofrece una ventaja de posicionamiento estratégico a largo plazo al proporcionar una prolongación directa hacia los mercados de consumo del norte. La opción horizontal de Dakhla mantiene la infraestructura a una distancia invariable del Mediterráneo occidental, limitando su flexibilidad comercial. El sector asume que los criterios técnicos y económicos chocarán con la voluntad política de Rabat de ejecutar proyectos complejos.
El contexto de la fachada atlántica evoluciona tras la superación del ciclo especulativo de las energías limpias a gran escala. El año 2021 estuvo marcado por proyecciones que contemplaban la producción de 10 gigavatios de hidrógeno verde por parte de firmas como Chariot Energy. Operadores internacionales como CWP Global llegaron a plantear planes para el desarrollo de infraestructuras de hasta 40 gigavatios en territorio mauritano. El mercado internacional ha dejado atrás ese periodo de sobreexpectativas industriales para regresar a las inversiones fundamentadas en combustibles fósiles tradicionales.
La reactivación de las cuencas costeras
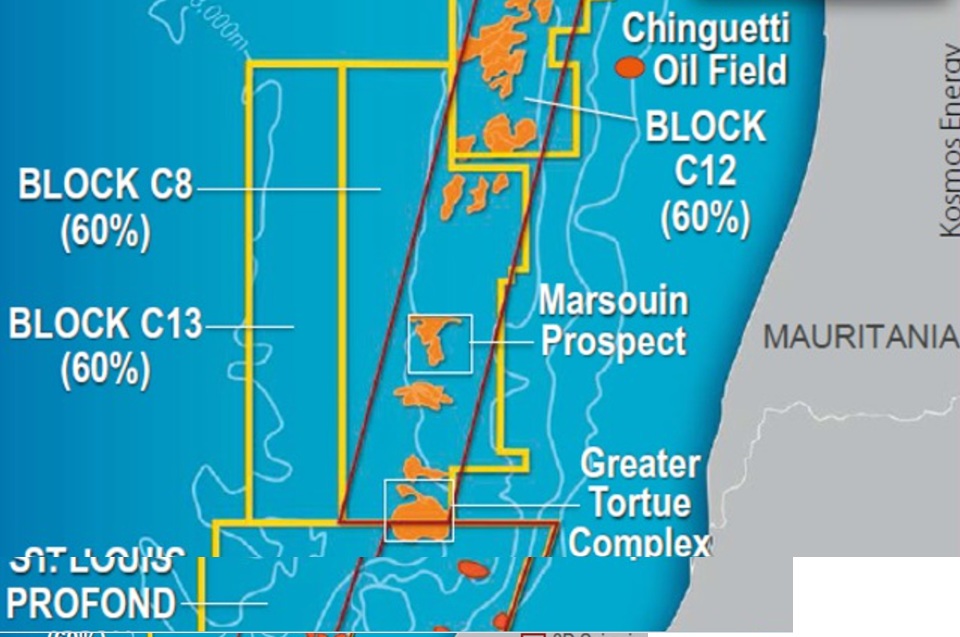
Los datos actuales confirman la presencia de recursos de hidrocarburos explotables a lo largo de toda la plataforma marina comprendida entre Costa de Marfil y la ciudad marroquí de Agadir. Las empresas del sector descartan que la zona funcione como una gran reserva masiva equivalente a los yacimientos de Oriente Medio. El negocio se define como una ventana de oportunidad económica para los Estados de la región, supeditada a la estabilidad regulatoria de las administraciones locales y a la gestión del riesgo de los operadores.
La estrategia corporativa de las multinacionales petroleras busca ahora una explotación integrada de este corredor atlántico. Las compañías Murphy Oil y Chariot Energy preparan la firma inminente de nuevos contratos de exploración petrolera y gasista con el Gobierno de Nuakchot. La operación recibió el impulso definitivo el pasado 8 de julio de 2026 durante un consejo de ministros presidido por el presidente mauritano, Mohamed Ould Cheikh El Ghazouani. El ministro de Energía y Petróleo, Mohamed Ould Khaled, formalizó la solicitud de autorización para adjudicar tres bloques de exploración marítima situados en la cuenca costera del país a este consorcio.
Del bloque Anchois al mercado mauritano
La alianza entre la firma británica y el operador estadounidense se traslada a Mauritania tras consolidar sus posiciones previas en el mercado energético de Marruecos. Chariot Energy lidera en aguas marroquíes el desarrollo del yacimiento de gas Anchois, un activo que cuenta con unas reservas estimadas de 18.000 millones de metros cúbicos. El proyecto se encuentra actualmente en una fase de redimensionamiento estratégico con el objetivo de optimizar los costes de su puesta en producción, mientras la empresa mantiene abiertas negociaciones paralelas para la venta o cesión de otros bloques de exploración en áreas terrestres y marítimas bajo control de Rabat.
La corporación estadounidense Murphy Oil complementa esta estructura tras su reciente implantación en los concursos de adjudicación de Marruecos. La empresa explota el bloque denominado Gharb Deep Offshore, una cuadrícula marina adyacente a las reservas de gas de Anchois controladas por Chariot. Los equipos técnicos de Murphy Oil ejecutan trabajos de mitigación de riesgos geológicos y financieros antes de autorizar las inversiones millonarias asociadas a la perforación de nuevos pozos. La firma cuenta con experiencia reciente en la región africana tras notificar un descubrimiento de crudo frente a las costas de Costa de Marfil.