El expresidente de la Reserva Federal, Alan Greenspan, advirtió en su momento que el éxito económico de los nodos comerciales en las economías emergentes y periféricas no se mide por el volumen físico de las mercancías que transitan por sus fronteras, sino por el valor añadido real que cada tonelada deja en el tejido financiero local. Esta máxima resuena con fuerza en el análisis del primer cuatrimestre de 2026 para el sistema portuario de las Islas Canarias, donde los datos oficiales de Puertos del Estado desvelan una peligrosa asimetría.
El Puerto de Las Palmas se está quedando con el trabajo pesado e hipercompetitivo de mover cajas, mientras que el Puerto de Santa Cruz de Tenerife le está robando el negocio premium de vender combustible. Si la tendencia se consolida a lo largo del presente ejercicio, la provincia oriental sufrirá una erosión irreversible en sus ingresos operativos que su incremento en el volumen de contenedores no podrá compensar.
El balance acumulado entre enero y abril de 2026 expone el agotamiento del modelo tradicional del Puerto de Las Palmas en su segmento más rentable. El avituallamiento de combustibles líquidos (bunkering), un servicio técnico que genera elevados márgenes comerciales por venta de producto, tasas de atraque y servicios auxiliares a la nave, registró una severa contracción del 7,4% en los muelles de La Luz.
Desplome
El enclave grancanario vio retroceder sus volúmenes desde las 928.110 toneladas del primer cuatrimestre de 2025 a 859.782 toneladas en el periodo actual, dejándose por el camino más de 68.000 toneladas de fueloil. El desplome fue especialmente alarmante en el comportamiento estrictamente mensual de abril, mes en el que el suministro en Las Palmas se hundió un 18,9%, pasando de 274.068 toneladas a apenas 222.152 toneladas.
La gravedad del escenario macroeconómico de Gran Canaria se acentúa de forma directa al constatar el rendimiento de la provincia vecina. El Puerto de Santa Cruz de Tenerife logró un crecimiento exponencial del 39,9% en el búnker acumulado durante el mismo cuatrimestre, elevando de forma agresiva sus registros desde las 231.036 toneladas hasta las 323.216 toneladas. Apoyado en un mes de abril extraordinario que rozó las 80.000 toneladas (78.410 t frente a las 65.978 t del año anterior), Tenerife demuestra una flexibilidad comercial y arancelaria que ha empezado a desplazar el centro de gravedad del suministro de refinados en el Atlántico Medio, captando los tráficos de oportunidad que huyen de la rigidez de costes de La Luz.
Volatilidad
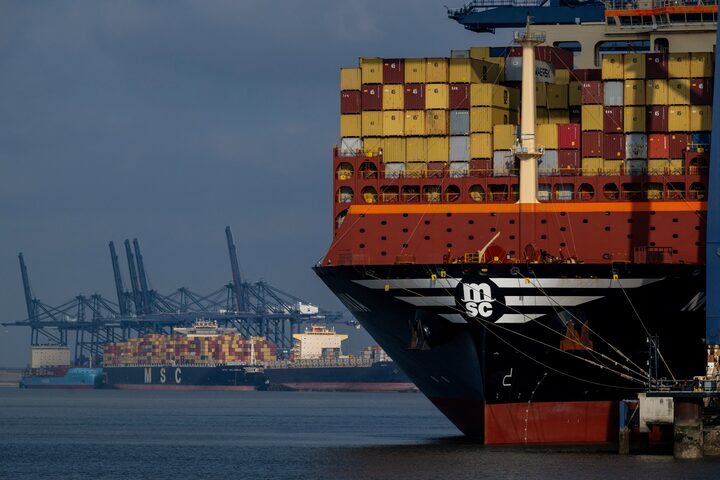
Frente a la pérdida del negocio de combustibles, la dirección de Las Palmas fía toda su resiliencia financiera al segmento de la mercancía contenerizada en tránsito directo, un mercado caracterizado por una feroz competencia internacional y una volatilidad extrema de las alianzas navieras. El movimiento de contenedores medido en TEUs en el puerto grancanario aumentó un 7,5% en el acumulado cuatrimestral, alcanzando las 288.953 unidades frente a las 268.698 de 2025.
El dinamismo aparente se reflejó también en abril, mes en el que Las Palmas gestionó 66.792 TEUs en régimen de transbordo internacional, superando las 62.703 unidades del ejercicio previo. Este crecimiento técnico, sin embargo, enmascara un problema de rentabilidad estructural: el contenedor en tránsito genera un bajo valor añadido local, satura las terminales y exige inversiones millonarias en infraestructuras de estiba que no se traducen en ingresos estables a largo plazo.
TEUS
De forma simultánea, el comportamiento de Tenerife en el tráfico de contenedores confirma un replanteamiento estratégico de sus activos portuarios. El transbordo de TEUs en los muelles tinerfeños sufrió un desplome del 44,3% en el cuatrimestre, reduciendo su actividad a unos testimoniales 20.942 TEUs acumulados frente a los 37.590 de 2025. La caída en abril fue drástica, contabilizando apenas 1.043 unidades en comparación con las 4.749 del ciclo anterior. Lejos de suponer un fracaso operativo, esta renuncia al tráfico de contenedores de bajo margen ha liberado línea de atraque y espacio en muelle, permitiendo a Tenerife atender con rapidez a los buques mercantes que buscan repostar combustible sin someterse a las esperas y congestiones que penalizan a los puertos sobrecargados de cajas de metal.
Debilidad
La reconfiguración de las rutas atlánticas en este inicio de 2026 evidencia que las grandes corporaciones marítimas están optimizando sus escalas en el archipiélago dividiendo de forma clara sus necesidades operativas. Las navieras concentran sus operaciones físicas de carga y descarga de contenedores en Las Palmas aprovechando su infraestructura de grúas, pero desvían de manera sistemática sus operaciones de búnker de alta rentabilidad hacia Tenerife para eludir la congestión de los muelles de La Luz.
Esta pérdida de cuota de mercado en el combustible pesado debilita la posición de Las Palmas frente a otros nodos competidores del entorno de África Occidental y la Península Ibérica, que aprovechan la estabilización de los fletes tras las disrupciones del Mar Rojo para ajustar sus tarifas de suministro. De persistir este trasvase de tráficos premium hacia la provincia occidental, la facturación global de la Autoridad Portuaria de Las Palmas entrará en una senda de rendimientos decrecientes que amenazará los planes de expansión de sus terminales.