Los mercados de materias primas han vivido una jornada de vértigo en la que el trigo europeo ha capitulado ante factores ajenos a las cosechas. La distensión en apariencia de Irán ha bastado para desencadenar una caída en picado del petróleo, provocando un efecto dominó que ha arrastrado a los futuros de los cereales en Euronext (MATIF) a mínimos no vistos desde hace un año.
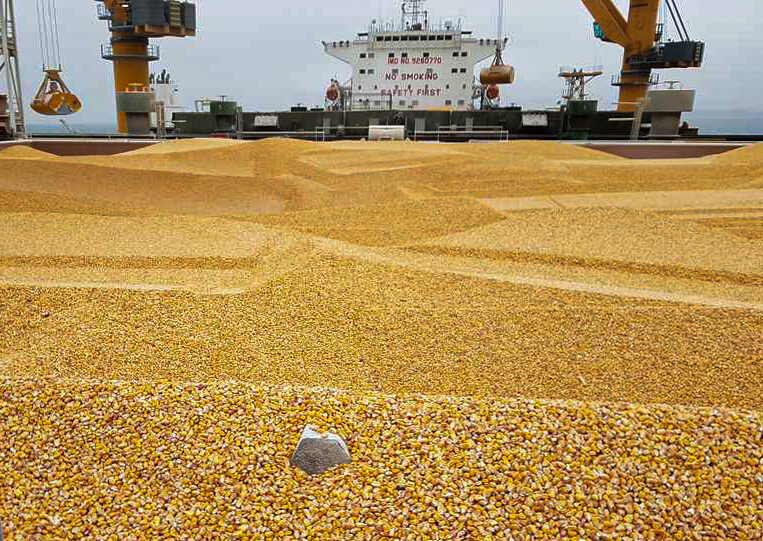
Mientras el trigo y la colza sufren correcciones, el maíz es el único que logra mantener el tipo con ligeras subidas. Los operadores centran ahora toda su atención en la evolución del conflicto en Oriente Medio. En esta fase crítica, el mercado ha quedado configurado como un tablero donde cada noticia sobre el suministro energético o cada giro en la relación Washington-Teherán puede desencadenar movimientos bruscos en las lonjas europeas.
La cotización del trigo en el mercado de referencia europeo ha perdido el soporte de los 200 euros por tonelada, tocando mínimos de 199 euros por tonelada. El contrato más activo para mayo de 2026 cerró finalmente en 202,25 €/t, consolidando una tendencia bajista que preocupa a los importadores. Esta volatilidad extrema confirma que el precio del pan se decide ahora más en los despachos presidenciales y en las terminales petroleras que en el propio campo.
La clave de este desplome reside en la intensificación de la correlación entre el petróleo y el trigo. La caída del crudo desincentiva el uso de cultivos para biocombustibles y elimina el atractivo del trigo como activo de cobertura frente a la inflación. En este nuevo paradigma, el mercado de cereales ha dejado de responder únicamente a variables climáticas para convertirse en un rehén de la política energética internacional y los movimientos de divisas.
A la presión geopolítica se suma un factor monetario letal para la competitividad europea: la fortaleza del euro frente al dólar. Este escenario encarece el trigo de la Unión Europea en el mercado internacional, facilitando que competidores como Rusia sigan dominando las exportaciones globales. Con una oferta mundial todavía abundante, los exportadores europeos encuentran serias dificultades para colocar sus excedentes, lo que refuerza el sesgo bajista estructural del mercado.