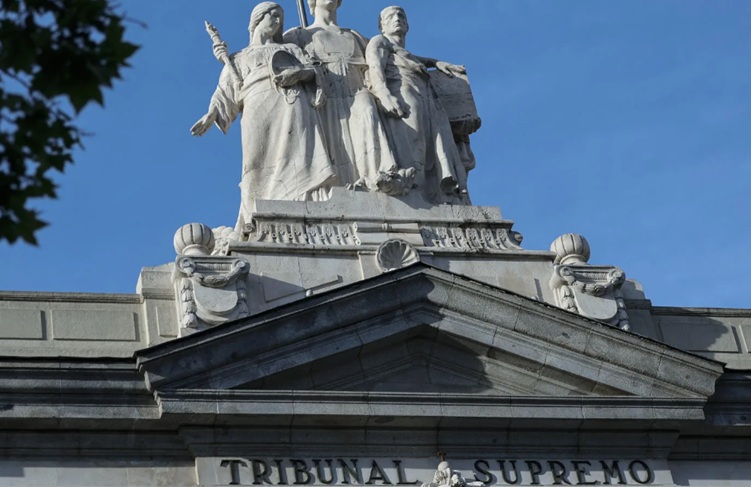
El fantasma judicial de Naviera Ladoga ha regresado al corazón de la política fiscal española. El Tribunal Supremo ha admitido a trámite un recurso de casación clave que reactiva el criterio de la Audiencia Nacional y pone bajo el foco la vulnerabilidad de las estructuras de optimización fiscal indirecta utilizadas por los grandes operadores marítimos y logísticos para canalizar capital hacia las islas Canarias.
El pronunciamiento de la Sala de lo Contencioso-Administrativo medirá el alcance del derecho de defensa de los inversores corporativos frente a la Agencia Tributaria (AEAT), en un escenario donde las liquidaciones en firme de las Agrupaciones de Interés Económico (AIE) —el vehículo predilecto de las navieras para transferir bases imponibles y deducciones— chocan frontalmente con las actas de inspección individuales de sus partícipes.
El Auto del Tribunal Supremo (ATS 6170/2026), bajo la ponencia de la magistrada Sandra María González de Lara Mingo, rompe la uniformidad de la doctrina restrictiva tradicional al detectar un interés casacional objetivo. El núcleo de la batalla legal gira en torno a la interpretación del artículo 105.2 del Reglamento General de las Actuaciones de Gestión e Inspección Tributaria (RGAT).
Dicho precepto establece que la comprobación de las estructuras de imputación de rentas se desarrollará directamente con la entidad, «sin perjuicio del derecho de sus socios o miembros a oponer todos los motivos de impugnación que estimen convenientes durante la tramitación del procedimiento de comprobación o investigación que se instruya frente a cada uno de ellos».
El Alto Tribunal rescata explícitamente el precedente de octubre de 2021 de la Audiencia Nacional (rec 572/2018) que involucró directamente a Naviera Ladoga. En aquella resolución divisoria, la Audiencia determinó que el reglamento faculta de forma nítida al inversor a discutir los motivos de fondo de la regularización societaria de origen en su propio expediente individual. Ello abría la puerta a rebatir los ajustes contables de la naviera o del vehículo de inversión de origen, incluso si la liquidación principal corporativa ya era firme y consentida por el abandono o la aquiescencia de sus administradores.
La reactivación de esta brecha jurídica surge del recurso de Manuel, un partícipe con una cuota del 10% en la AIE «Nadie quiere la noche», una entidad instrumental dedicada a la producción audiovisual concebida para captar incentivos fiscales del Régimen Económico y Fiscal (REF) de Canarias. El inversor entró en el capital del vehículo el 30 de diciembre de 2014 con una aportación de 225.000 euros, saliendo en enero de 2017 por un precio nominal de 100 euros tras aflorar el ahorro fiscal.
En marzo de 2017, la Dependencia de Inspección de la AEAT inició una comprobación sobre el Impuesto sobre Sociedades de la agrupación que desmanteló la estructura: Un impacto positivo de 117.616,07 euros al rechazar la deducibilidad de gastos contables que el actuario consideró no justificados de forma fehaciente. Y descalificación total de las deducciones por inversiones cinematográficas de los ejercicios 2014 y 2015 tras dictaminarse que la AIE carecía de la iniciativa y de la responsabilidad operativa necesarias para ostentar la condición legal de productor de la película.
La defensa corporativa del vehículo fracasó en la vía administrativa. El Tribunal Regional (TEAR) de Canarias desestimó la reclamación en agosto de 2022, y el Tribunal Central (TEAC) la declaró inadmisible por cuantía en mayo de 2023. Al no presentarse demanda contencioso-administrativa en plazo, la liquidación de la AIE ganó firmeza.
Apalancándose en esa firmeza societaria, la AEAT activó inspecciones individuales sobre el IRPF de los socios para recuperar las cuantías bonificadas. En marzo de 2021, dictó una propuesta de liquidación provisional que recortó de los saldos de Manuel 106.001,58 euros para el ejercicio 2016 y 45.208,67 euros para 2017, argumentando que el inversor había obtenido una rentabilidad financiera acumulada que excedía ilícitamente el coste de su entrada en el capital.
El Tribunal Superior de Justicia de Canarias blindó a la Inspección en julio de 2025 bajo la tesis tradicional: si la base imponible determinada a una entidad transparente adquiere firmeza, no puede variar en función de que cada socio decida litigar de forma individualizada, ya que admitirlo «desquiciaría el sistema tributario». La Sección Primera de la Sala Tercera del Tribunal Supremo, presidida por el magistrado Pablo Lucas Murillo de la Cueva, dirimirá ahora si el principio de firmeza corporativa arrastra de forma indefectible a los socios capitalistas o si, como determinó la Audiencia Nacional con Naviera Ladoga, el diseño de estos incentivos ampara el derecho a reabrir y fiscalizar de forma retrospectiva el balance del vehículo en vía judicial.