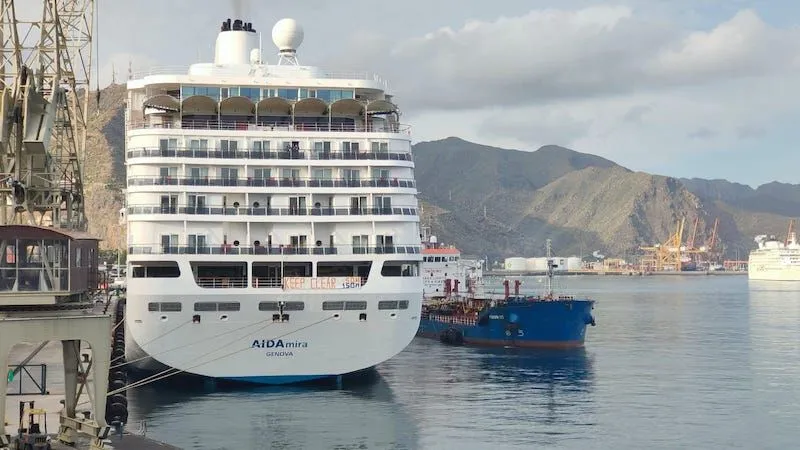
Las terminales de abastecimiento de combustible para buques en el archipiélago canario observan con cautela la fuerte reestructuración de precios y disponibilidad que atraviesa el corredor marítimo europeo y africano. La posición estratégica de los puertos de Las Palmas y Santa Cruz de Tenerife se ve directamente impactada por la volatilidad en las grandes plazas de bunkering del continente y la fachada atlántica de África, en un contexto global donde el crudo Brent cotiza al borde de los 79,50 dólares por barril condicionado por la inestabilidad en las rutas de Oriente Medio.
Márgenes ajustados y presión competitiva en el eje atlántico
Los recintos portuarios canarios, referentes en el suministro de marpol y combustibles marinos en el Atlántico Medio, encaran una fase de ajuste tarifario motivada por los movimientos registrados en las plazas competidoras. En Gibraltar, el VLSFO (fuelóleo de muy bajo azufre) ha registrado una subida de 7 dólares por tonelada, situando el fuelóleo pesado también al alza con un incremento de 2 dólares. En contraste, el LSMGO (gasóleo marino de bajo azufre) en el Peñón ha cedido 14 dólares por tonelada. Esta dinámica de precios ajustados en el Estrecho obliga a las operadoras que actúan en las islas a calibrar sus ofertas de bunkering para mantener la atractiva brecha competitiva ante los portacontenedores y graneleros que desvían sus rutas bordeando el continente africano.
Gibraltar resiste mientras África muestra disparidad en sus puertos
La situación en el enclave de Gibraltar refleja una firmeza relativa en los fuelóleos, alineada con la demanda de buques en tránsito intercontinental. Por su parte, el mercado africano presenta un comportamiento heterogéneo con epicentro en Durban. El puerto sudafricano ha registrado un encarecimiento del VLSFO de 9 dólares por tonelada, mientras que sus cotizaciones de LSMGO y fuelóleo pesado cayeron 24 y 9 dólares por tonelada, respectivamente. Este desalineamiento entre los puntos de suministro del sur de África y el área del Estrecho de Gibraltar redirige la atención de las flotas hacia los nodos atlánticos como Canarias, capaces de ofrecer estabilidad operativa en las rutas que conectan Europa con América del Sur y el Índico.
El desplome en El Pireo descoloca los diferenciales del Mediterráneo
El evento más drástico de la jornada en los mercados europeos se ha vivido en el Mediterráneo oriental. El Pireo ha registrado un desplome histórico de 145 dólares por tonelada en el LSMGO en tan solo 24 horas, arrastrado por la fijación de un contrato de volumen medio de entre 150 y 500 toneladas a un precio anormalmente bajo de 1.209 dólares por tonelada. La severa corrección ha provocado que el gasóleo marino ateniense pase de cotizar con una prima de 101 dólares respecto a Malta a operar con un descuento de 31 dólares. Frente a Gibraltar, la prima de El Pireo se ha reducido drásticamente en 131 dólares en un solo día, situándose en apenas 16 dólares. Pese a este recorte puntual, el LSMGO en Grecia acumula un alza del 17% desde julio, por debajo del incremento de entre el 21% y el 23% registrado en Malta y Gibraltar.
Tensión en Oriente Medio y cuello de botella operacional en Grecia
A la volatilidad de los precios en El Pireo se le suma un problema estructural de disponibilidad inmediata. Los operadores en el puerto griego exigen plazos de entrega de hasta siete días para los suministros de HSFO, VLSFO y LSMGO, y de cinco días para el ULSFO, tensionando las cadenas logísticas de los buques con escalas ajustadas. Esta rigidez operativa en el Mediterráneo coincide con la incertidumbre en el mercado global del petróleo. El barril de Brent cede un 0,80% situándose en 79,50 dólares, atrapado entre la presión al alza por los ataques hutíes en el Mar Rojo —que han provocado el hundimiento del petrolero MSV Faize Noore Oliya— y la presión bajista motivada por la posible reapertura del estrecho de Ormuz tras las negociaciones diplomáticas entre Irán y Omán.