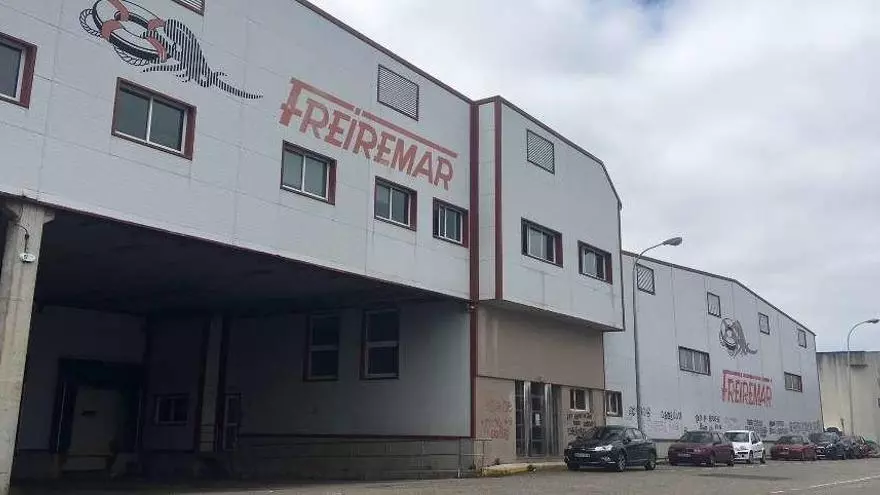
La estrategia de litigación fiscal basada en la confusión y el desorden documental ha sufrido un severo varapalo en la Audiencia Nacional. La Sección Segunda de la Sala de lo Contencioso-Administrativo ha dictado un auto aclaratorio, con ponencia del magistrado Francisco Gerardo Martínez Tristán, que desestima de forma íntegra la solicitud de complemento de sentencia presentada por la compañía Lanzamil, una empresa del dueño la pesquera Freiremar en el puerto de Las Palmas en el recurso 2229/2020. El tribunal no solo ratifica el ajuste fiscal multimillonario impuesto por la Inspección de Hacienda, sino que condena en costas a la empresa recurrente tras calificar su proceder procesal como una mezcla de inconcreción, farragosidad y nula sistemática administrativa.
El núcleo del conflicto radica en la regularización del Impuesto sobre Sociedades del ejercicio 2008, donde la Agencia Tributaria desmontó los incentivos fiscales aplicados por Lanzamil al amparo del Régimen Económico y Fiscal (REF) de Canarias. Los magistrados ratifican un severo ajuste positivo en la base imponible que se divide en dos bloques de alta toxicidad financiera: el reintegro de 130.521,88 euros por la Reserva para Inversiones en Canarias (RIC) dotada en el año 2003, debido a la falta de mantenimiento de la inversión, y un hachazo mucho mayor de 577.078,50 euros correspondiente a la RIC dotada en 2004, al haber vencido el plazo legal de cuatro años sin que la empresa acreditara una materialización real de los fondos.
El laberinto de las facturas «a granel» y la deuda pública fantasma
La defensa jurídica de Lanzamil pretendía enmendar su derrota en los tribunales exigiendo un complemento de sentencia bajo el pretexto de que la Sala había omitido valorar la compra de deuda pública. La empresa alegaba haber suscrito Obligaciones de la Comunidad Autónoma de Canarias por un importe de 162.000 euros, así como activos de deuda pública del Cabildo Insular de Tenerife por valor de 123.000 euros, todo ello vinculado a una cuenta corriente de la Caja de Canarias, hoy Caixabank. Sin embargo, el tribunal desmonta este argumento desvelando que la documentación aportada consistía en copias apenas legibles y un «aporte a granel de facturas» mezcladas con las operaciones de una tercera sociedad, Freiremar, sin aportar una mínima explicación técnica del nexo causal entre dichos activos y la reserva fiscal de la recurrente.
El auto judicial resulta demoledor al describir la chapuza procedimental de la compañía, que llegó al extremo de presentar escritos complementarios a mitad del proceso para añadir folios perdidos por supuestos errores de copia. La Audiencia Nacional aclara que el artículo 267 de la Ley Orgánica del Poder Judicial (LOPJ) está diseñado para subsanar omisiones manifiestas del tribunal, no para salvar la negligencia de los asesores fiscales de una empresa que pretende utilizar el juzgado para ordenar un balance indescifrable. Al certificar que la contabilidad aportada «no explica nada», la Sala cierra la vía rápida de la aclaración y empuja a Lanzamil a la costosa vía del recurso de casación ante el Tribunal Supremo, dejando su reputación financiera dañada y confirmando que la opacidad documental en el REF canario se paga con severas sanciones estatales.